Cargando…
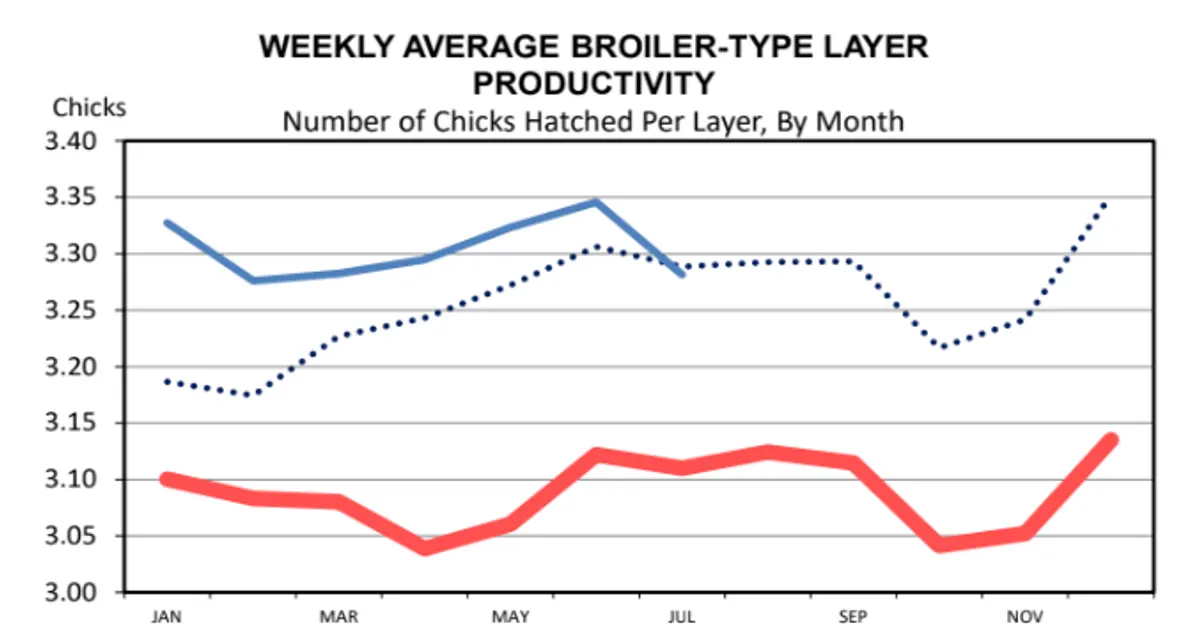
Los datos de LMIC muestran que la oferta per cápita de carne en el verano es la mayor desde 2020, con una producción de pollo prevista un 2,2% más este verano y un 2,9% más para el año. Los precios mayoristas de la pechuga de pollo caen un 30% respecto a hace un año, lo que reduce los márgenes de los procesadores.
La abundante oferta de pollo en EE. UU. presiona los precios de la carne de ave y los márgenes de los procesadores, lo que podría reducir los incentivos para producir pollo y la demanda de piensos. La tendencia es bajista para el pollo y moderadamente bajista para los cereales forrajeros.
 meatingplace.comLen Steiner3 sept 2026
Todavía no hay suficientes eventos comparables pasados para una lectura histórica.
Variaciones de la referencia de cada materia prima desde el último cierre antes del evento. Las lecturas históricas agrupan eventos pasados del mismo tipo; describen lo ocurrido, no lo que ocurrirá. No es asesoramiento de inversión.
