Cargando…
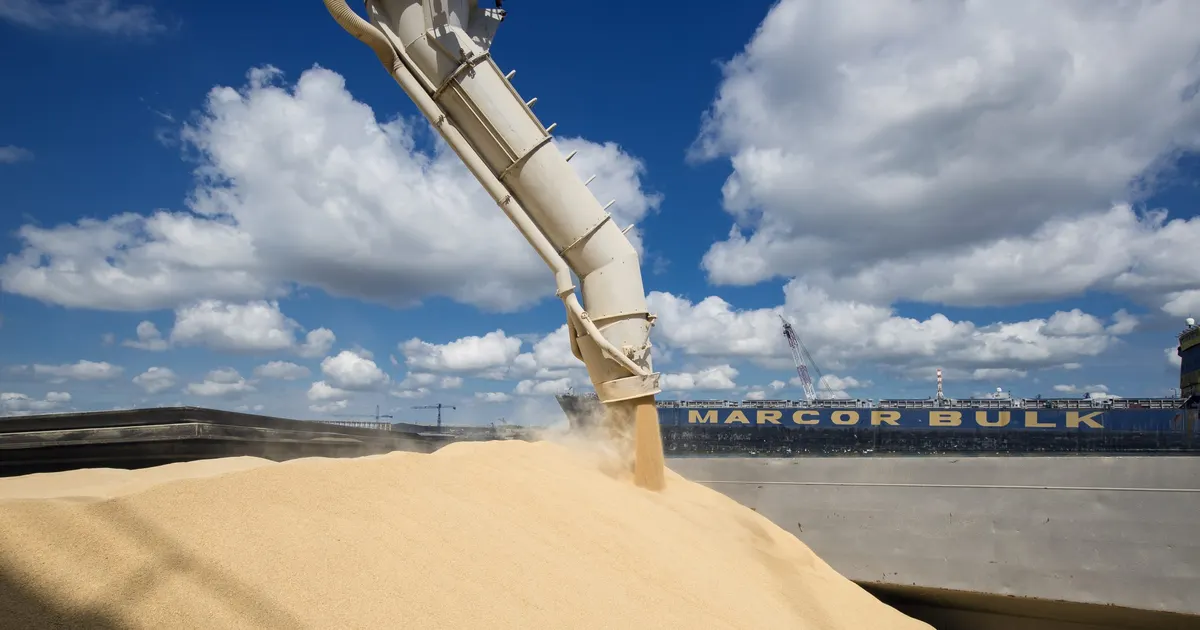
La FAO prevé una producción mundial de cereales de aproximadamente 2.979 millones de toneladas en 2026, mientras que se proyecta que el comercio internacional de cereales caiga un 3.5% hasta 505.8 millones de toneladas en 2026/27. Las restricciones al transporte marítimo en el mar Negro, la limitada capacidad de transporte alternativa y los cambios en la disponibilidad exportadora están modificando las estrategias de abastecimiento y embarque; el IGC también prevé una reducción del comercio de trigo y granos gruesos.
La reducción del comercio y las limitaciones en las rutas de exportación pueden restringir los suministros disponibles pese a la elevada producción mundial, lo que sostiene los costos de flete y los precios de los granos en las regiones exportadoras. El cambio en los orígenes también puede complicar la planificación de compras y entregas para los compradores de piensos.
 controlunion.com11 nov 2026
| AFECTA A | 1d | 5d | 20d |
|---|---|---|---|
| Trigo (SRW)▲alcista | +0,2 % | — | — |
| Maíz▲alcista | −0,0 % | — | — |
| Cebada▲alcista | — | — | — |
Tras 292 eventos alcista de logística pasados, Trigo (SRW) se movió una mediana de -0,1 % en 5 sesiones (48% al alza; mitad central entre -1,3 % y +1,3 %), y -0,1 % en 20.
Variaciones de la referencia de cada materia prima desde el último cierre antes del evento. Las lecturas históricas agrupan eventos pasados del mismo tipo; describen lo ocurrido, no lo que ocurrirá. No es asesoramiento de inversión.
