Lädt…
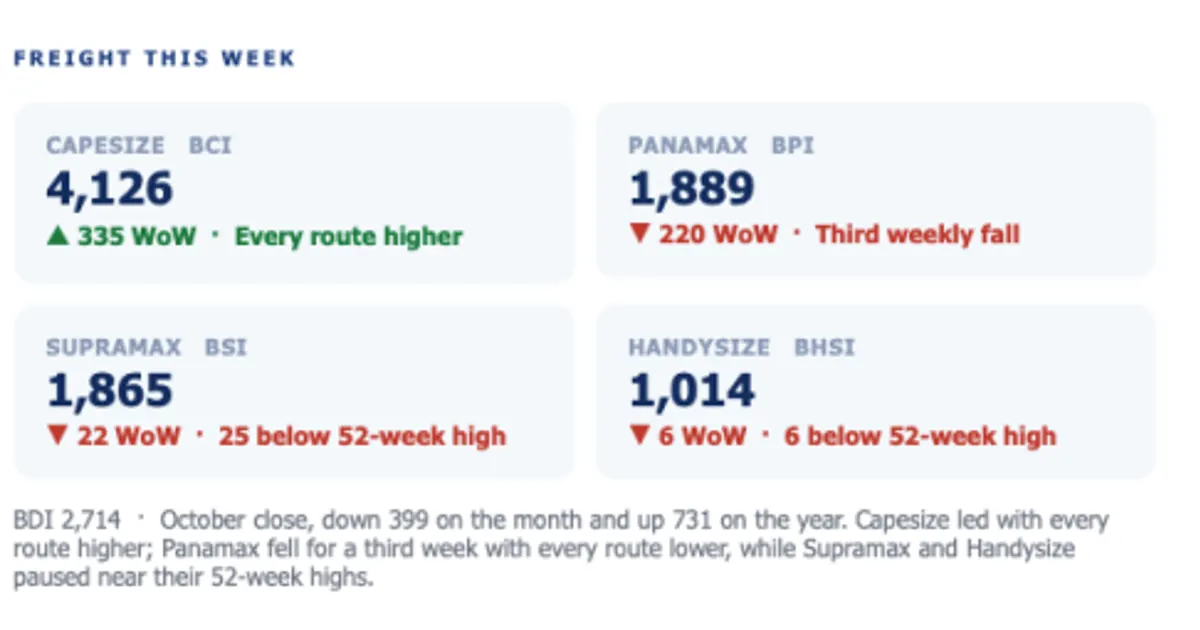
Die Capesize-Frachtraten von Brasilien nach China lagen eine zweite Woche in Folge noch höher als die Raten von Westaustralien nach China. Der C3–C5-Spread stieg über seinen 52-Wochen-Durchschnitt und lag am 2.
November bei rund $22.7/mt. Die Verfügbarkeit von C5-Schiffen hat zugenommen, während C3-Schiffe weiterhin relativ knapp sind – obwohl die Eisenerzpreise ein Zweijahrestief erreichten und Chinas Einkaufsmanagerindex für das verarbeitende Gewerbe wieder in den Schrumpfungsbereich fiel.
Der wachsende Frachtaufschlag erhöht die relativen Transportkosten für brasilianische Massengutladungen nach China. Der Artikel beschreibt jedoch die Bedingungen am Schiffsmarkt und keine direkte Veränderung des Handels mit Futtergetreide. Einen klaren Preiseffekt für die aufgeführten Futterrohstoffe belegt er nicht.
 ajot.comAJOT06.11.2026
 hellenicshippingnews.com08.11.2026
Noch nicht genug vergleichbare vergangene Ereignisse für eine historische Einschätzung.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
