Lädt…
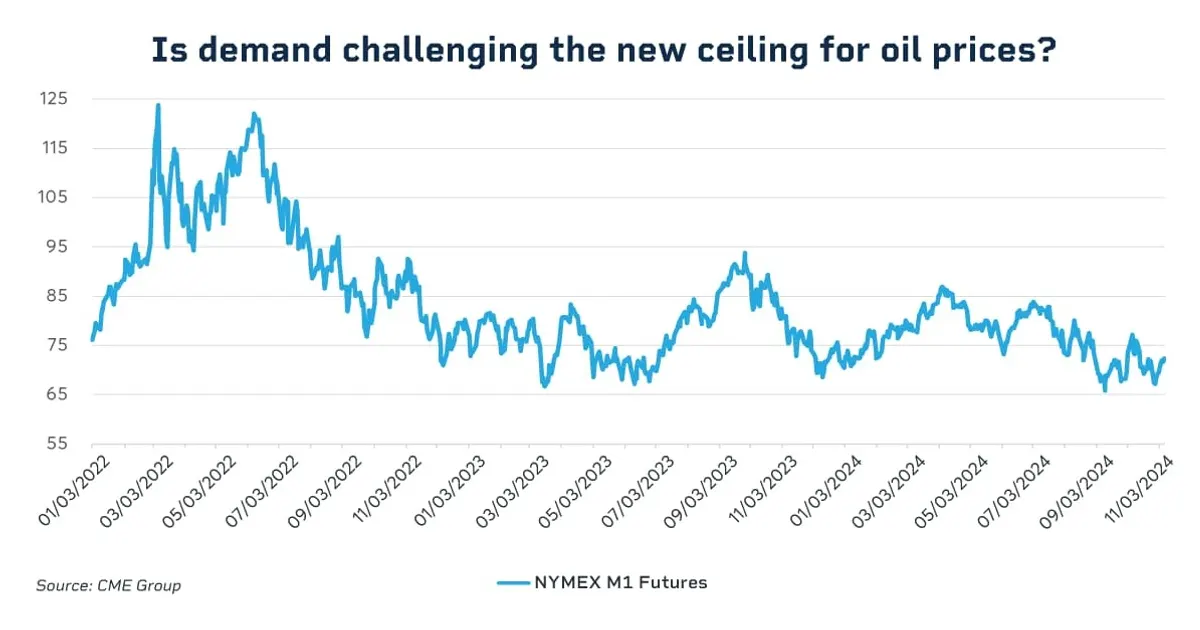
CME research says weak global oil demand, especially from China, has limited refinery crude intake and pushed diesel prices down more than crude. WTI was around $71 a barrel in mid-November, about 10% below early summer levels.
Softer crude and diesel demand lowers energy input costs for ethanol, freight and fertilizer, a bearish signal for feed-chain costs.
 interactivebrokers.comPaul Wightman19.11.2024
Nach 565 vergangenen Ereignisse (bearisch, Makro) bewegte sich Rohöl (WTI) im Median über 5 Handelstage um -1,4 % (41% höher; mittlere Hälfte -5,9 % bis +3,0 %) und über 20 Handelstage um -0,5 %.
Nach 79 vergangenen Ereignisse (bearisch, Makro) bewegte sich ULSD / Diesel im Median über 5 Handelstage um -1,0 % (39% höher; mittlere Hälfte -5,7 % bis +1,7 %) und über 20 Handelstage um -1,5 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
