Đang tải…
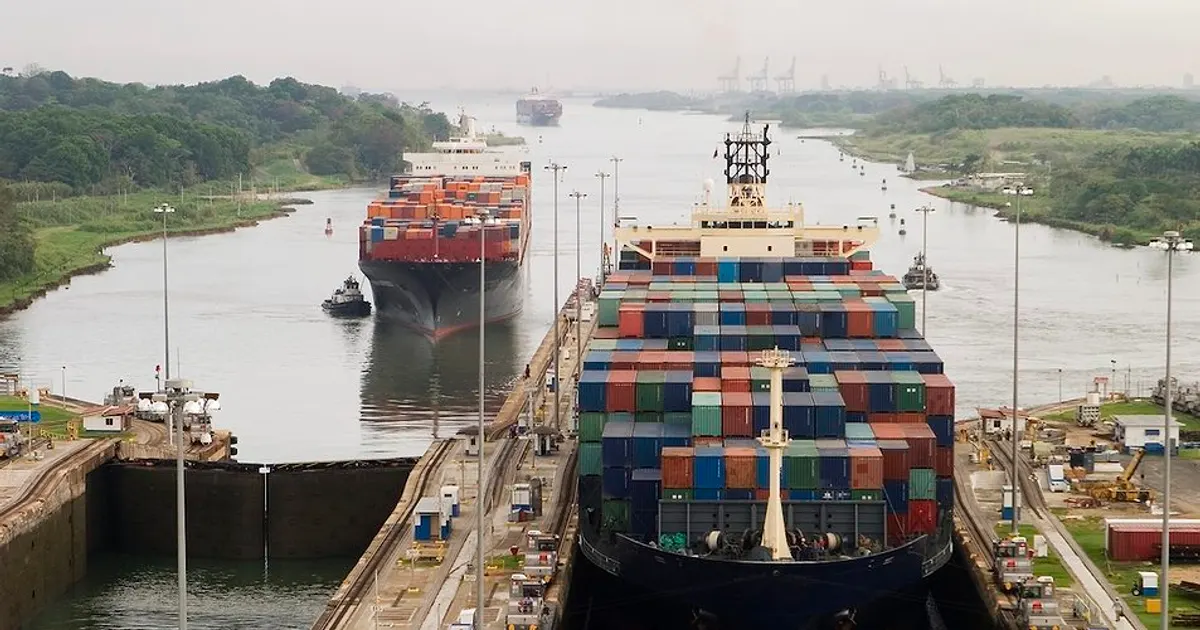
BIMCO estimates Panama Canal ship capacity between September 2024 and January 2025 was 10% below the 2019-22 average, measured in deadweight tonnes. Dry bulk, LNG and some tanker transits have not recovered even though restrictions ended.
A shift in U.S. grain exports to West Coast ports, which are up 21% year-on-year to Pacific destinations, is cited as a factor.
Vessels rerouting around the Cape add tonne-miles and support freight rates for dry bulk. Continued shift of U.S. grain away from the canal changes regional export flows and can affect Gulf versus Pacific basis.
 supplychainbrain.comSupplyChainBrain Russia Plans7 thg 2, 2025
Chưa đủ sự kiện tương tự trong quá khứ để đọc xu hướng lịch sử.
Sau 284 sự kiện hậu cần trung lập trước đây, Ngô biến động trung vị -0,0% trong 5 phiên (tăng 49%; nửa giữa từ -1,3% đến +1,4%), và -0,2% trong 20 phiên.
Sau 230 sự kiện hậu cần trung lập trước đây, Đậu tương biến động trung vị +0,4% trong 5 phiên (tăng 55%; nửa giữa từ -1,4% đến +2,0%), và +0,1% trong 20 phiên.
Biến động benchmark của từng hàng hóa so với giá đóng cửa trước sự kiện. Số liệu lịch sử gộp các sự kiện cùng loại trong quá khứ; chúng mô tả điều đã xảy ra, không phải điều sẽ xảy ra. Không phải tư vấn đầu tư.
