Завантаження…
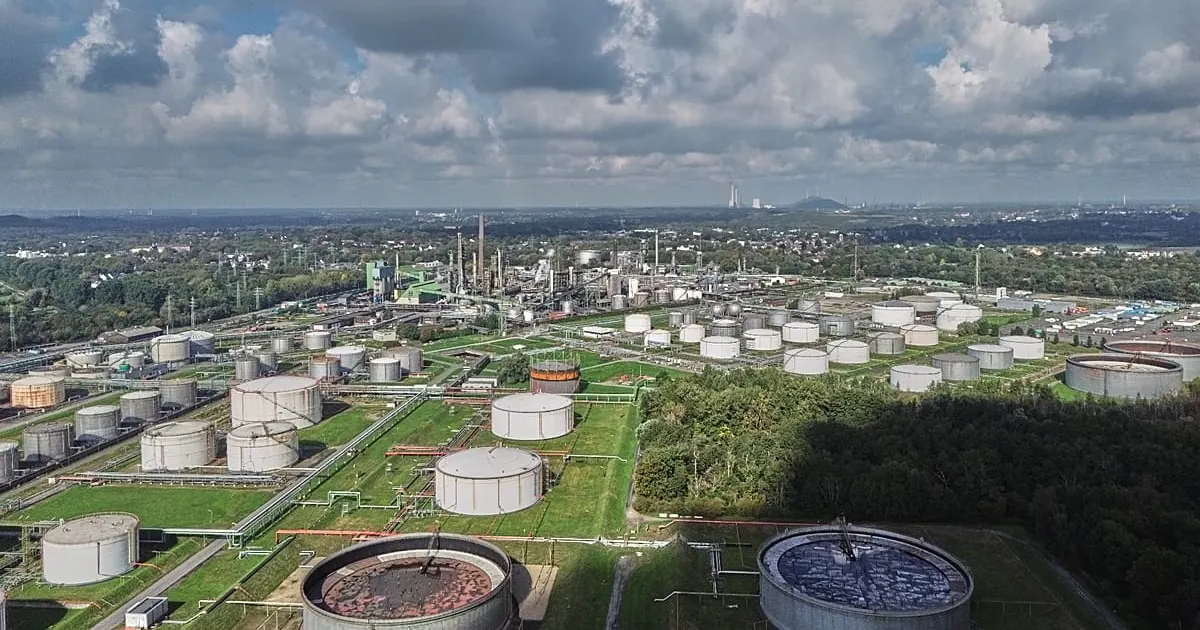
IEA повідомило, що ціни на європейський дизель залишаються на 77% вище довоєнного рівня, навіть попри те, що відновлення експорту з Перської затоки підняло глобальну пропозицію нафти вище за попит вперше з початку війни в Ірані. Сорт нафти North Sea Dated подешевшав на 32%, з пікових $136 на початку жовтня до близько $93 за барель, тоді як європейський дизель за той самий період подешевшав на 11%. Агентство назвало дефіцит дизелю головною проблемою ринку і закликало прискорити випуск аварійних запасів.
Очікуваний профіцит пропозиції в четвертому кварталі вказує на нижчі ціни на сиру нафту та дизель, що знизить енергетичні витрати на сушіння зерна, перевезення та виробництво добрив. Дефіцит дизелю зберігається, тож витрати європейських фермерів і логістики кормів на паливо залишатимуться підвищеними.
 euronews.comDoloresz Katanich13 лист. 2026 р.
| ВПЛИВАЄ НА | 1d | 5d | 20d |
|---|---|---|---|
| Сира нафта (Brent)▼до зниження | +0,1% | — | — |
| ULSD / дизпаливо▼до зниження | +0,2% | — | — |
Після 131 попередніх (події «звіт»: до зниження) Сира нафта (Brent) змінився в медіані на -1,3% за 5 сесій (44% угору; середня половина від -4,0% до +2,4%) і на +0,4% за 20.
Зміни бенчмарку кожного товару від останнього закриття перед подією. Історичні оцінки об’єднують минулі події того самого типу; вони описують те, що було, а не те, що буде. Не є інвестиційною порадою.
