Завантаження…
 FEEDSOFTAIFEEDSOFTAI
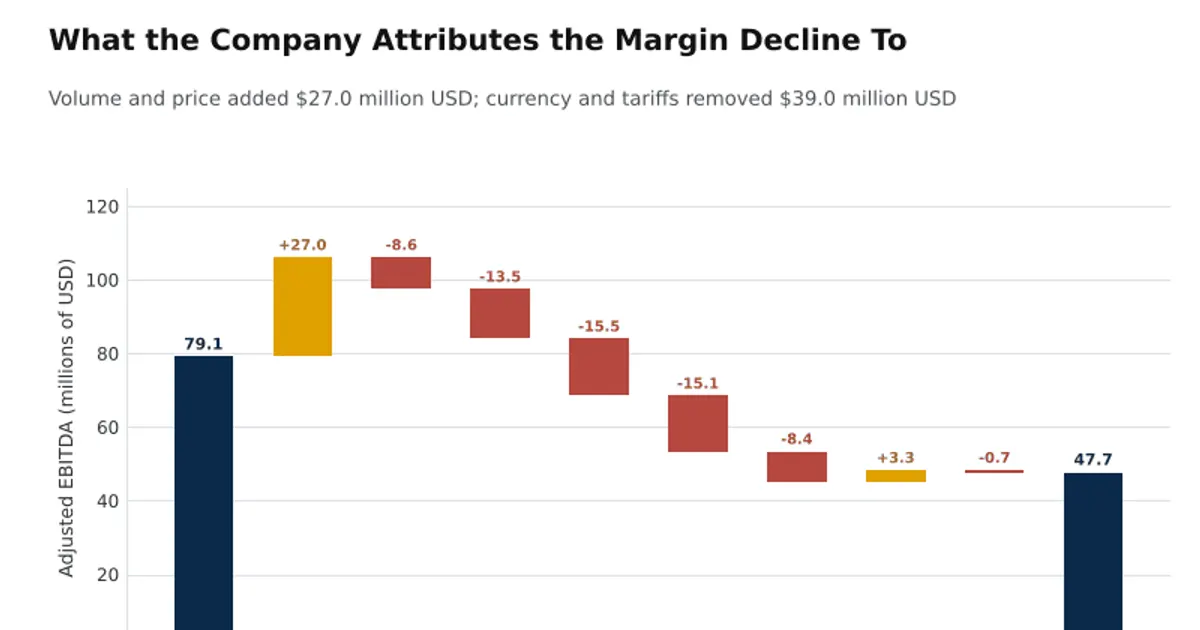
Колумбійський виробник скла Tecnoglass оголосив про рекордну виручку за третій квартал у розмірі 310,6 млн USD, однак прибуток знизився на 40% р/р через зміцнення песо та американські мита на алюміній, що підвищили витрати. Компанія підвищила прогноз виручки на 2026 рік, знизивши цільовий показник EBITDA, посилаючись на витрати на мита та валютні ефекти.
Зміцнення песо зменшує вартість виручки в доларах при перерахунку в песо, а мита підвищують вхідні витрати компанії. Валютний рух є ведмежим для USDCOP, але стаття не вказує на прямий вплив на ціни кормової сировини.
 ainvest.comJulian Cruz7 лист. 2026 р.
Поки замало схожих минулих подій для історичної оцінки.
Зміни бенчмарку кожного товару від останнього закриття перед подією. Історичні оцінки об’єднують минулі події того самого типу; вони описують те, що було, а не те, що буде. Не є інвестиційною порадою.