Завантаження…
 FEEDSOFTAIFEEDSOFTAI
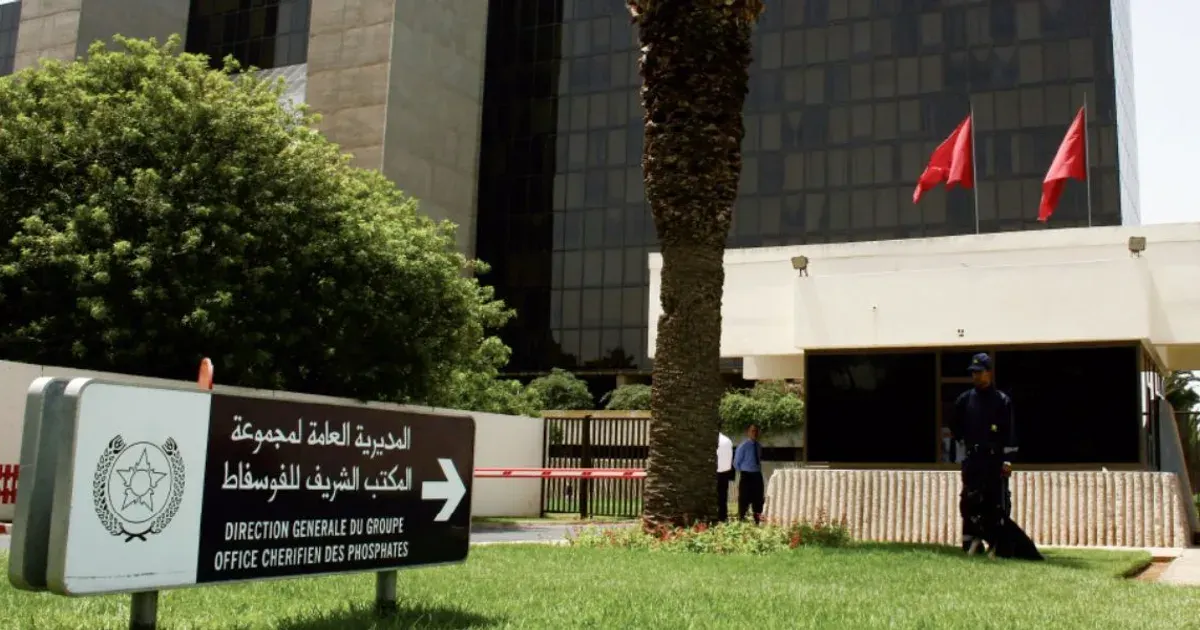
S&P Global Ratings підтвердило рейтинг кредитоспроможності емітента OCP S.A. на рівні BBB- зі стабільним прогнозом, зазначивши, що скоригована маржа EBITDA у 2026 році становитиме 15% на тлі зростання вартості сірки понад $1 050 за тонну. Агентство прогнозує зростання виручки на 5-6% у 2026 році завдяки підвищенню фактичних цін, тоді як скориговане співвідношення боргу до EBITDA досягне піку на рівні 7,6x, перш ніж почати знижуватися. OCP планує скоротити капітальні витрати до 22,7 мільярда дирхамів і скасувати дивіденди за 2027 рік.
Порушення постачання сірки через конфлікт на Близькому Сході різко підвищило витрати на виробництво фосфатів, що підтримує ціни на фосфатні добрива, тоді як низька купівельна спроможність фермерів обмежує попит. Покупці кормів можуть зіткнутися з подорожчанням DAP/MAP та фосфатної сировини.
 archyde.comNewsroom20 лист. 2026 р.
Поки замало схожих минулих подій для історичної оцінки.
Зміни бенчмарку кожного товару від останнього закриття перед подією. Історичні оцінки об’єднують минулі події того самого типу; вони описують те, що було, а не те, що буде. Не є інвестиційною порадою.