Завантаження…
 FEEDSOFTAIFEEDSOFTAI
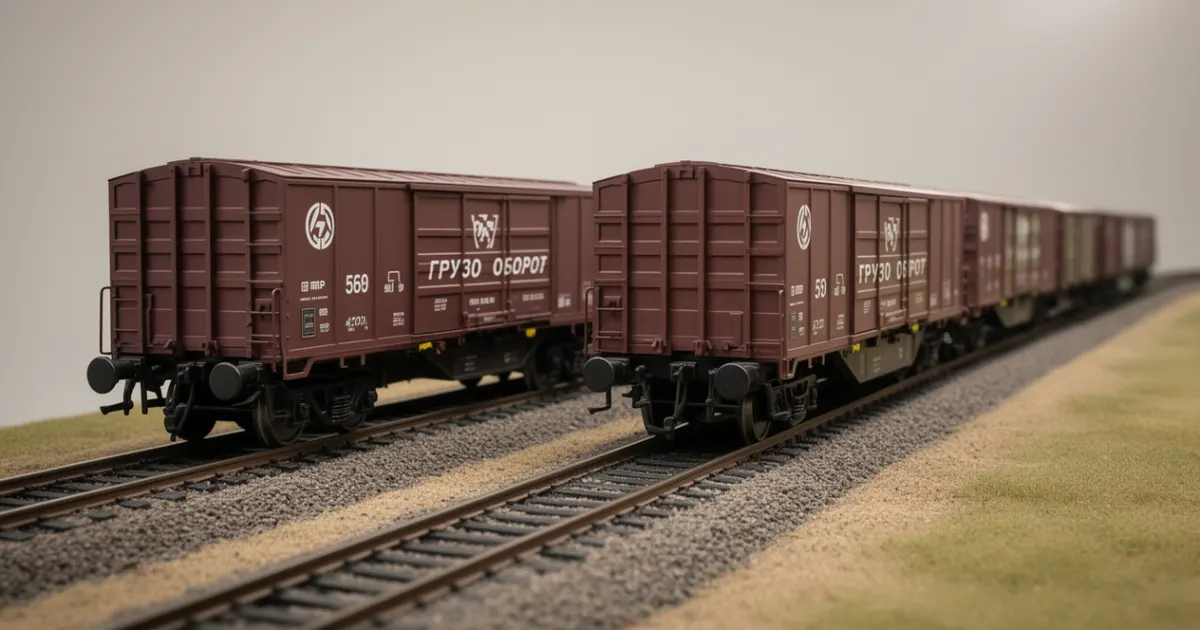
У 2025 році російські експортери зерна відвантажили понад 52 млн тонн, але до жовтня 2026 року маршрут через Азовське та Чорне моря фактично перестав працювати як експортний коридор, і потоки перемістилися на північно-західні, східні маршрути та маршрути біля кордону з Казахстаном. Тепер обмежувальним чинником стала пропускна спроможність залізниць на цих альтернативних напрямках, а північно-західний вузол обробляє значно менший за потрібний обсяг.
Залізничні вузькі місця сповільнюють доставку російської пшениці та кукурудзи до експортних пунктів, скорочуючи доступну найближчим часом пропозицію та підтримуючи світові ціни на пшеницю. Запропонований вагон-хопер вантажопідйомністю 76 тонн із часом може послабити обмеження, але не стане негайним рішенням.
 english.pravda.ruMargarita Kicherova20 лист. 2026 р.
| ВПЛИВАЄ НА | 1d | 5d | 20d |
|---|---|---|---|
| Пшениця (SRW)▲до зростання | +1,0% | — | — |
Після 301 попередніх (події «логістика»: до зростання) Пшениця (SRW) змінився в медіані на -0,2% за 5 сесій (47% угору; середня половина від -1,3% до +1,1%) і на -0,1% за 20.
Зміни бенчмарку кожного товару від останнього закриття перед подією. Історичні оцінки об’єднують минулі події того самого типу; вони описують те, що було, а не те, що буде. Не є інвестиційною порадою.