Завантаження…
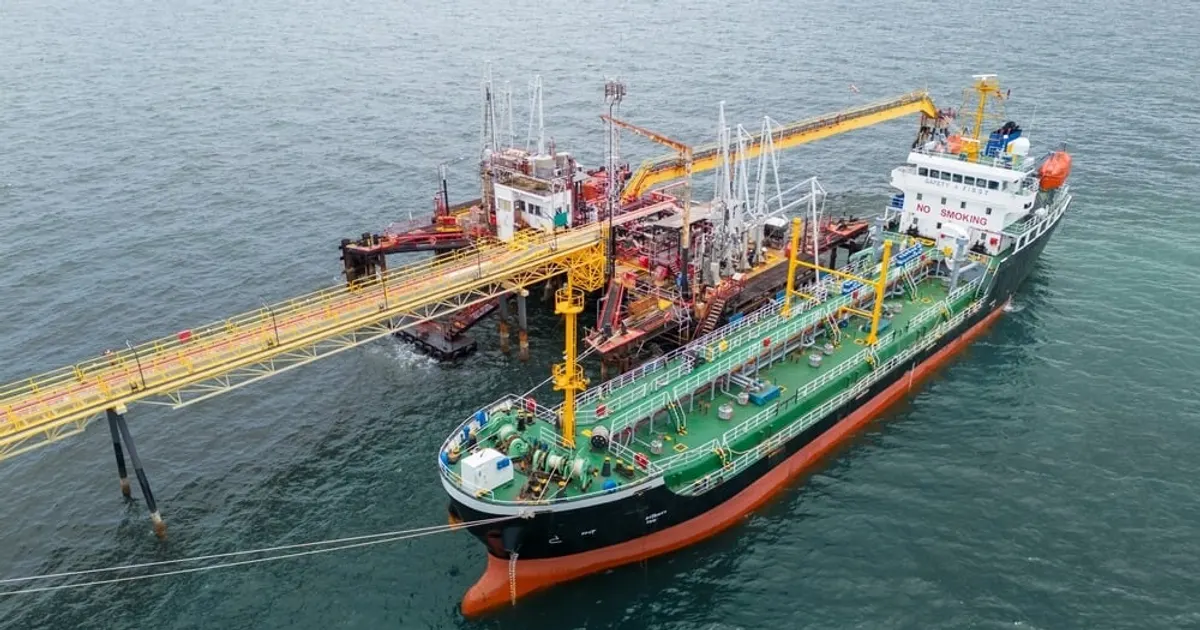
МЕА оцінює, що світова пропозиція нафти в жовтні досягла 105,4 млн bpd, що на 2,3 млн bpd більше після відновлення на 3 млн bpd у вересні. Дані ОПЕК свідчать, що видобуток ОПЕК+ у жовтні зріс на 2,035 млн bpd, передусім завдяки Саудівській Аравії, а МЕА очікує профіциту в четвертому кварталі.
Профіцит пропозиції за низьких наземних запасів і напруженого ринку дизеля вказує на нижчі ціни на сиру нафту, але стійкі високі витрати на фрахт і дизель. Для покупців кормів витрати на енергію, імовірно, знизяться лише частково і залишаться волатильними.
 tomorrowsaffairs.comDaniel Lacalle16 лист. 2026 р.
Після 338 попередніх (події «макро»: до зниження) Сира нафта (Brent) змінився в медіані на -2,2% за 5 сесій (36% угору; середня половина від -5,2% до +1,9%) і на -1,7% за 20.
Зміни бенчмарку кожного товару від останнього закриття перед подією. Історичні оцінки об’єднують минулі події того самого типу; вони описують те, що було, а не те, що буде. Не є інвестиційною порадою.
