Chargement…
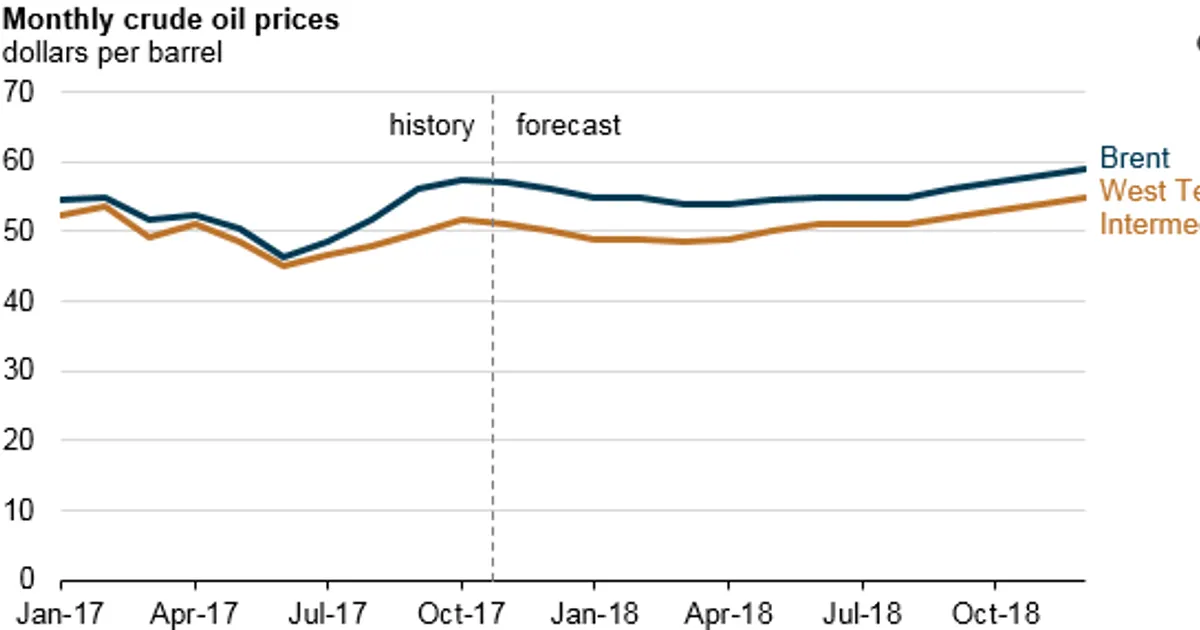
The EIA's November outlook forecasts the Brent-WTI spread at $6 per barrel through the first quarter of 2018, narrowing to $4 in the second half of 2018. The wider spread reflects transport bottlenecks moving crude from Cushing and the Permian basin to the U.S. Gulf Coast.
WTI averaged $6 below Brent in September and October.
Pipeline constraints keep inland U.S. crude discounted to Brent, which weighs on WTI-linked prices while Brent stays firmer. The effect on feed markets is indirect, through energy and biofuel input costs.
 eia.govU.S. Energy Information Administration (EIA) (.gov)1 déc. 2017
Après 19 événements logistique baissier passés, Pétrole brut (WTI) a varié en médiane de -1,5 % sur 5 séances (37 % de hausses ; moitié centrale de -6,6 % à +2,3 %), et de +5,3 % sur 20.
Après 22 événements logistique haussier passés, Pétrole brut (Brent) a varié en médiane de -0,7 % sur 5 séances (45 % de hausses ; moitié centrale de -5,7 % à +4,5 %), et de -1,2 % sur 20.
Variations du benchmark de chaque matière depuis la dernière clôture avant l'événement. Les lectures historiques regroupent les événements passés de même nature ; elles décrivent ce qui s'est passé, pas ce qui arrivera. Ceci n'est pas un conseil en investissement.
