Chargement…
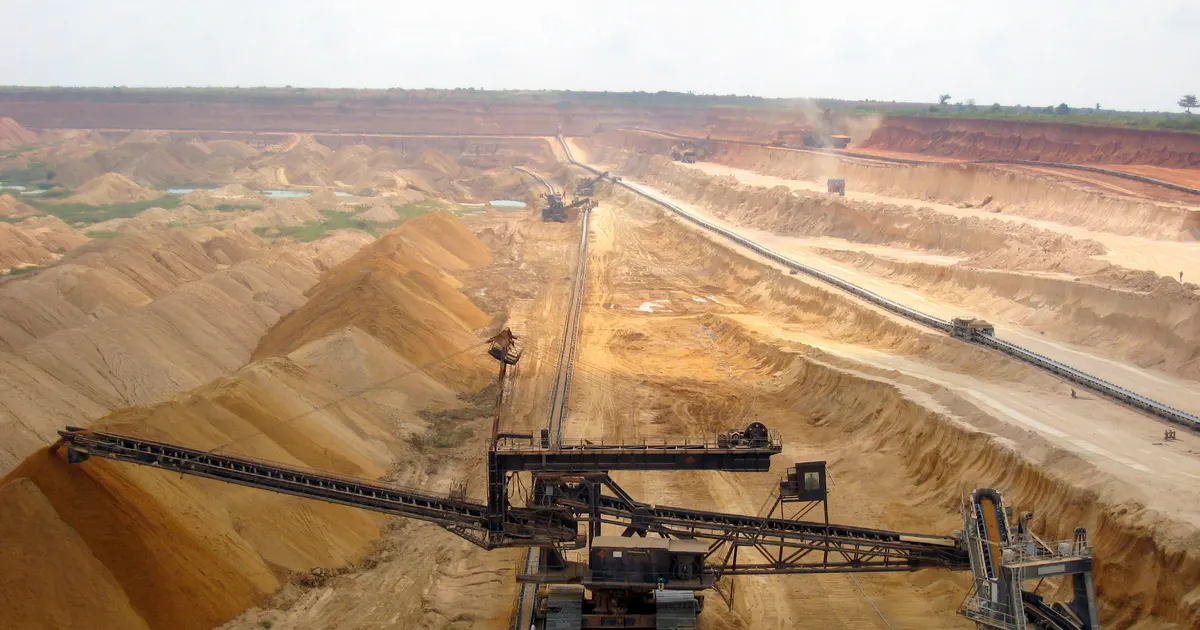
IFDC's Argus-produced bulletin says fertilizer markets remain extremely tense because of the wars in Iran and Ukraine. Nitrogen has pulled back after China approved some urea exports, with the Middle East benchmark at about $450/mt fob at end-July, half its April peak.
Phosphate prices have stayed near record levels because producers have limited sulfur access, and potash is stable.
Phosphate costs remain elevated because sulfur shortages cap DAP and MAP output, which supports feed-phosphate prices. Nitrogen softness gives some relief, but the bulletin's warnings about renewed disruption keep the upside risk open.
 ifdc.orgARGUS Staff, AfricaFertilizer Staff, IFDC Staff, Sustain Africa Staff11 août 2026
Après 11 événements géopolitique neutre passés, Urée a varié en médiane de +0,4 % sur 5 séances (64 % de hausses ; moitié centrale de -1,0 % à +5,9 %), et de +7,8 % sur 20.
Après 114 événements géopolitique haussier passés, DAP a varié en médiane de +0,0 % sur 5 séances (50 % de hausses ; moitié centrale de -0,3 % à +1,2 %), et de +0,3 % sur 20.
Pas encore assez d'événements comparables passés pour une lecture historique.
Variations du benchmark de chaque matière depuis la dernière clôture avant l'événement. Les lectures historiques regroupent les événements passés de même nature ; elles décrivent ce qui s'est passé, pas ce qui arrivera. Ceci n'est pas un conseil en investissement.
