Cargando…
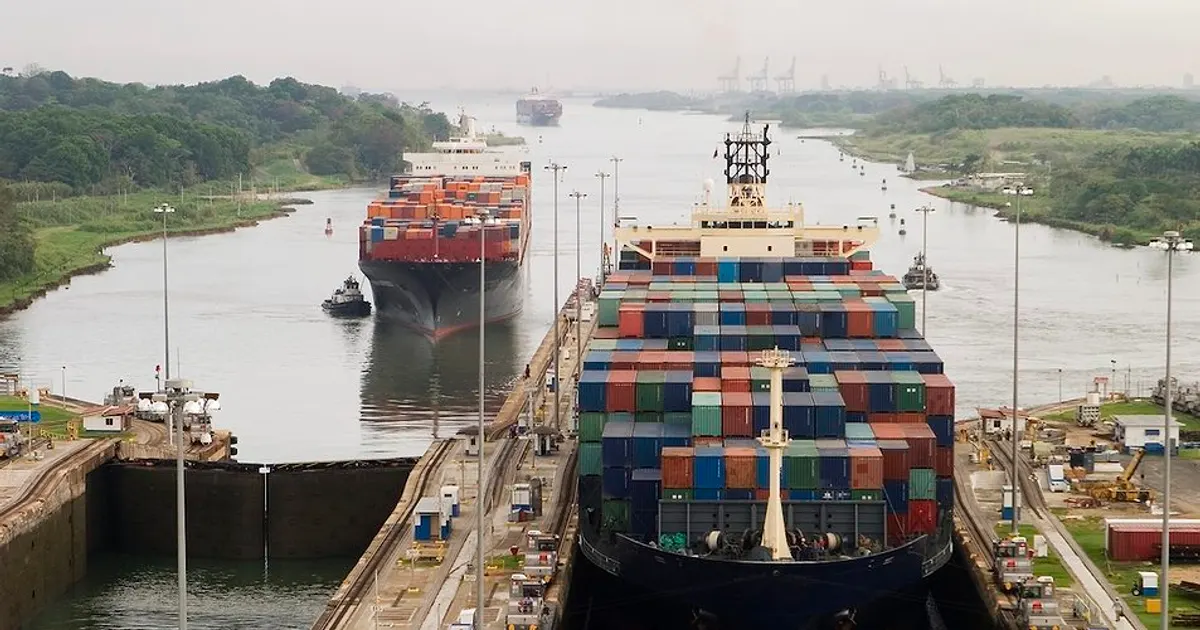
BIMCO estimates Panama Canal ship capacity between September 2024 and January 2025 was 10% below the 2019-22 average, measured in deadweight tonnes. Dry bulk, LNG and some tanker transits have not recovered even though restrictions ended.
A shift in U.S. grain exports to West Coast ports, which are up 21% year-on-year to Pacific destinations, is cited as a factor.
Vessels rerouting around the Cape add tonne-miles and support freight rates for dry bulk. Continued shift of U.S. grain away from the canal changes regional export flows and can affect Gulf versus Pacific basis.
 supplychainbrain.comSupplyChainBrain Russia Plans7 feb 2025
Todavía no hay suficientes eventos comparables pasados para una lectura histórica.
Tras 284 eventos neutral de logística pasados, Maíz se movió una mediana de -0,0 % en 5 sesiones (49% al alza; mitad central entre -1,3 % y +1,4 %), y -0,2 % en 20.
Tras 230 eventos neutral de logística pasados, Soja se movió una mediana de +0,4 % en 5 sesiones (55% al alza; mitad central entre -1,4 % y +2,0 %), y +0,1 % en 20.
Variaciones de la referencia de cada materia prima desde el último cierre antes del evento. Las lecturas históricas agrupan eventos pasados del mismo tipo; describen lo ocurrido, no lo que ocurrirá. No es asesoramiento de inversión.
