Lädt…
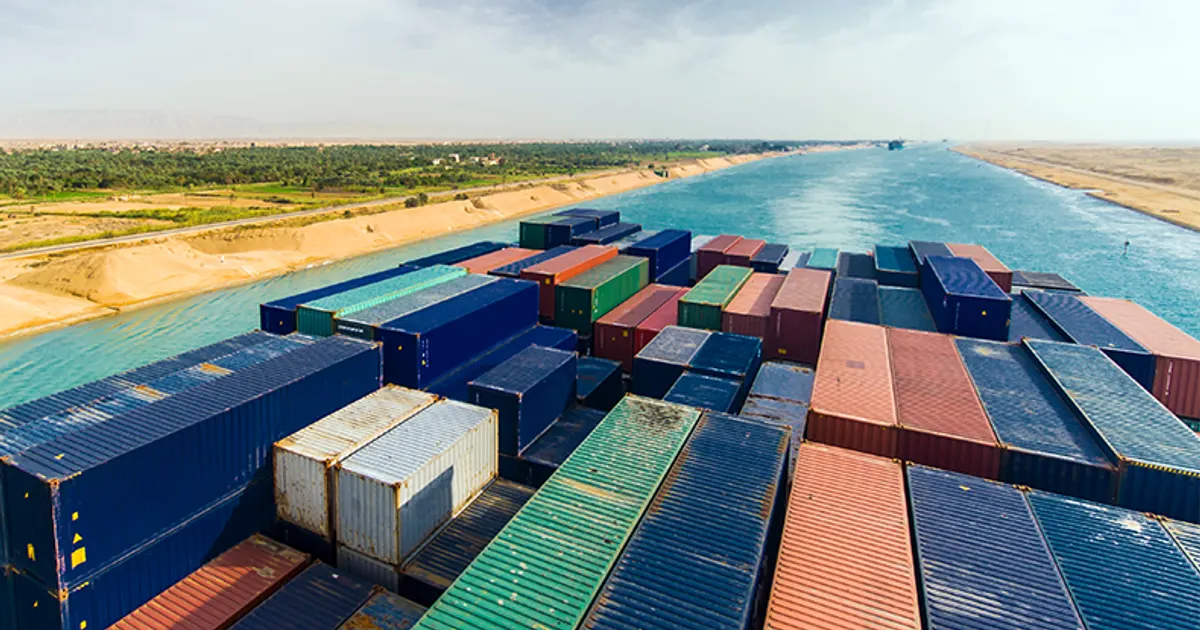
Der Verkehr durch den Suezkanal erreichte im Oktober 125,6 Mio. dwt und damit den höchsten Stand seit dem Auszug der Schiffe aus dem Roten Meer, lag aber noch 33 % unter dem Niveau von November 2023. Der Rohöltankerverkehr stieg auf 47,13 Mio. dwt und damit über den Vorkrisen-Monatsdurchschnitt von 44,35 Mio. dwt, getrieben von russischen Rohölströmen und der Nutzung von Yanbu durch Saudi-Arabien.
Sanktionierte Schiffe machten 37,7 % der Transite großer Rohöltanker aus.
Umwege um Hormus und Bab el-Mandeb halten Frachtkosten und Transitzeiten hoch, was die Schiffahrts- und Energiekosten für Futtermittel-Rohstoffimporte belastet. Die Erholung ist eher auf gestörte Handelsströme als auf normalisierte Sicherheit zurückzuführen, sodass die Frachtraten voraussichtlich nicht schnell sinken.
 lloydslist.comRichard Meade, Cichen Shen03.11.2026
| BETRIFFT | 1d | 5d | 20d |
|---|---|---|---|
| Getreide-Seefracht▲bullisch | — | — | — |
| Rohöl (Brent)◆neutral | −0,7 % | — | — |
Nach 36 vergangenen Logistik-Ereignisse bewegte sich Rohöl (Brent) im Median über 5 Handelstage um +0,2 % (50% höher; mittlere Hälfte -4,6 % bis +3,2 %) und über 20 Handelstage um +1,5 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
