Lädt…
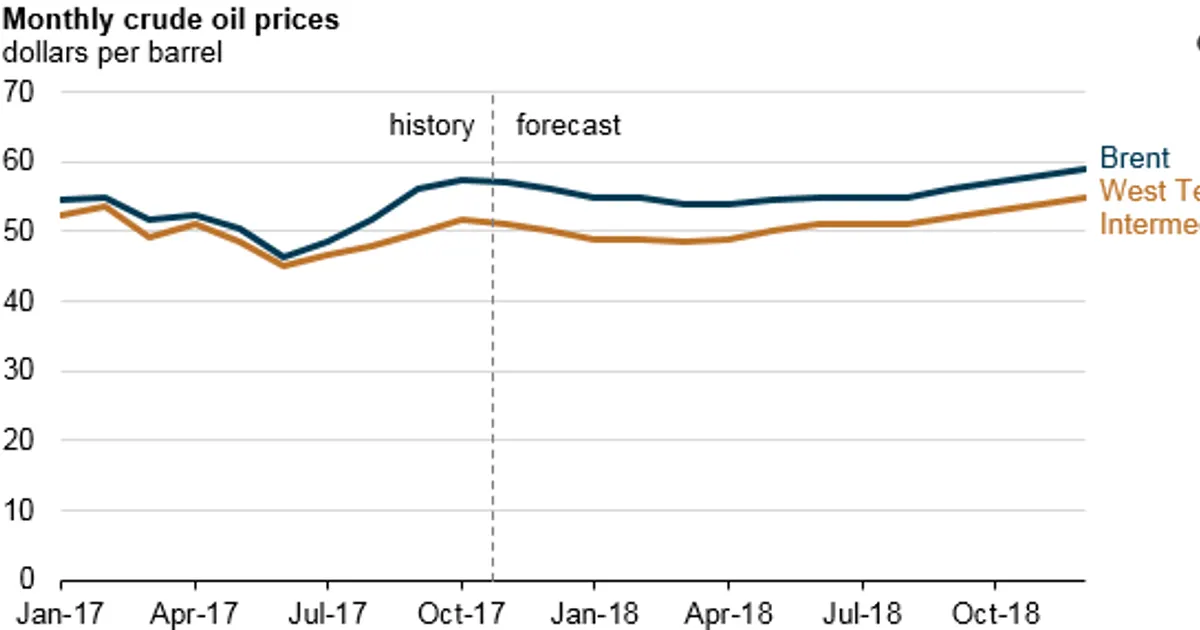
The EIA's November outlook forecasts the Brent-WTI spread at $6 per barrel through the first quarter of 2018, narrowing to $4 in the second half of 2018. The wider spread reflects transport bottlenecks moving crude from Cushing and the Permian basin to the U.S. Gulf Coast.
WTI averaged $6 below Brent in September and October.
Pipeline constraints keep inland U.S. crude discounted to Brent, which weighs on WTI-linked prices while Brent stays firmer. The effect on feed markets is indirect, through energy and biofuel input costs.
 eia.govU.S. Energy Information Administration (EIA) (.gov)01.12.2017
Nach 19 vergangenen Ereignisse (bearisch, Logistik) bewegte sich Rohöl (WTI) im Median über 5 Handelstage um -1,5 % (37% höher; mittlere Hälfte -6,6 % bis +2,3 %) und über 20 Handelstage um +5,3 %.
Nach 22 vergangenen Ereignisse (bullisch, Logistik) bewegte sich Rohöl (Brent) im Median über 5 Handelstage um -0,7 % (45% höher; mittlere Hälfte -5,7 % bis +4,5 %) und über 20 Handelstage um -1,2 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
