Lädt…
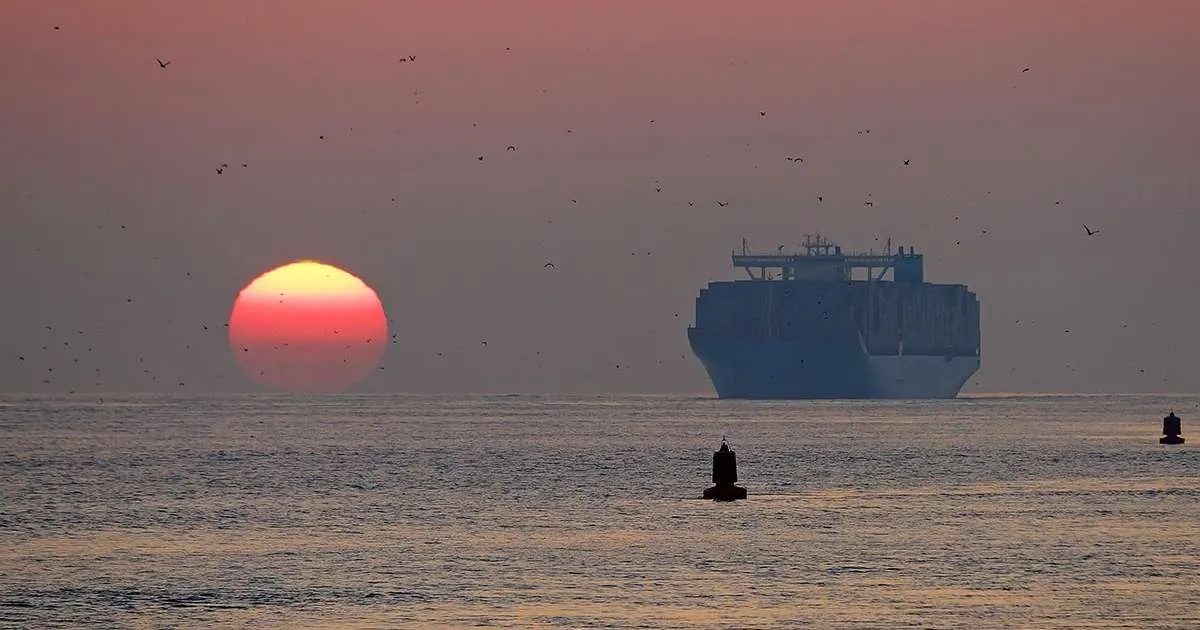
Dry-bulk shipping costs have surged since July 2017, lifting the Baltic Exchange's main freight gauge to a near four-year high. Capesize rates have more than tripled, driven by Chinese coal and iron ore demand, and the spillover is lifting Panamax, Supramax and Handysize rates used for grain.
Higher freight costs erode the margin on grain and meal exports, pushing up delivered prices for feed buyers in importing regions. Order books near historic lows suggest freight strength may persist.
 ttnews.comManisha Jha, Thomas Biesheuvel11.12.2017
Noch nicht genug vergleichbare vergangene Ereignisse für eine historische Einschätzung.
Nach 359 vergangenen Ereignisse (bearisch, Logistik) bewegte sich Mais im Median über 5 Handelstage um -0,3 % (44% höher; mittlere Hälfte -1,5 % bis +1,5 %) und über 20 Handelstage um -0,5 %.
Nach 137 vergangenen Ereignisse (bearisch, Logistik) bewegte sich Weizen (SRW) im Median über 5 Handelstage um -0,3 % (44% höher; mittlere Hälfte -2,2 % bis +1,0 %) und über 20 Handelstage um +0,0 %.
Nach 297 vergangenen Ereignisse (bearisch, Logistik) bewegte sich Sojabohnen im Median über 5 Handelstage um +0,3 % (54% höher; mittlere Hälfte -1,5 % bis +1,8 %) und über 20 Handelstage um +0,7 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
