Lädt…
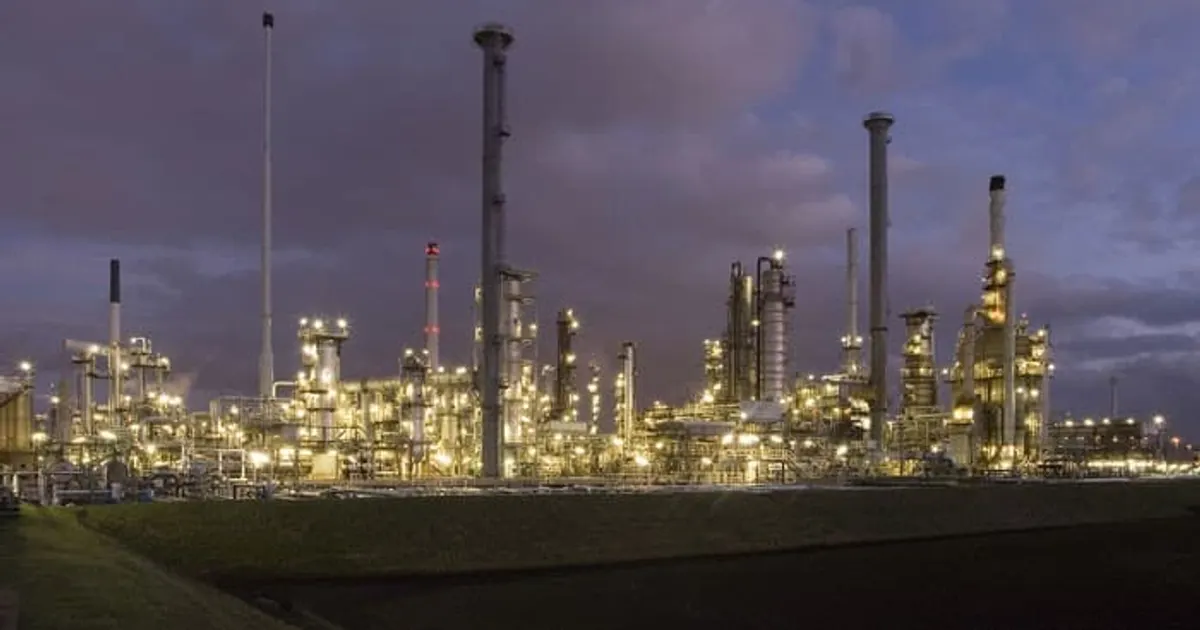
Refining margins in the US, northwest Europe and Asia have reached two-year highs as gasoline and diesel markets tighten. Causes include refinery closures, maintenance, outages, and Ukrainian attacks on Russian product exports, with the EU ban on products from Russian crude due January 21.
Tight product markets support refinery runs and diesel prices, partly offsetting the crude glut outlook that would otherwise pressure crude benchmarks.
 oilprice.comTsvetana Paraskova20.11.2025
Nach 250 vergangenen Ereignisse (bullisch, Geopolitik) bewegte sich ULSD / Diesel im Median über 5 Handelstage um +1,7 % (58% höher; mittlere Hälfte -3,6 % bis +8,7 %) und über 20 Handelstage um +0,9 %.
Nach 60 vergangenen Ereignisse (neutral, Geopolitik) bewegte sich Rohöl (WTI) im Median über 5 Handelstage um -0,9 % (43% höher; mittlere Hälfte -4,7 % bis +2,3 %) und über 20 Handelstage um -1,9 %.
Nach 63 vergangenen Ereignisse (neutral, Geopolitik) bewegte sich Rohöl (Brent) im Median über 5 Handelstage um -0,5 % (44% höher; mittlere Hälfte -4,4 % bis +2,6 %) und über 20 Handelstage um -2,7 %.
Veränderungen des Benchmarks jedes Rohstoffs seit dem letzten Schluss vor dem Ereignis. Historische Werte bündeln frühere Ereignisse derselben Art; sie beschreiben, was passiert ist, nicht was passieren wird. Keine Anlageberatung.
