加载中…
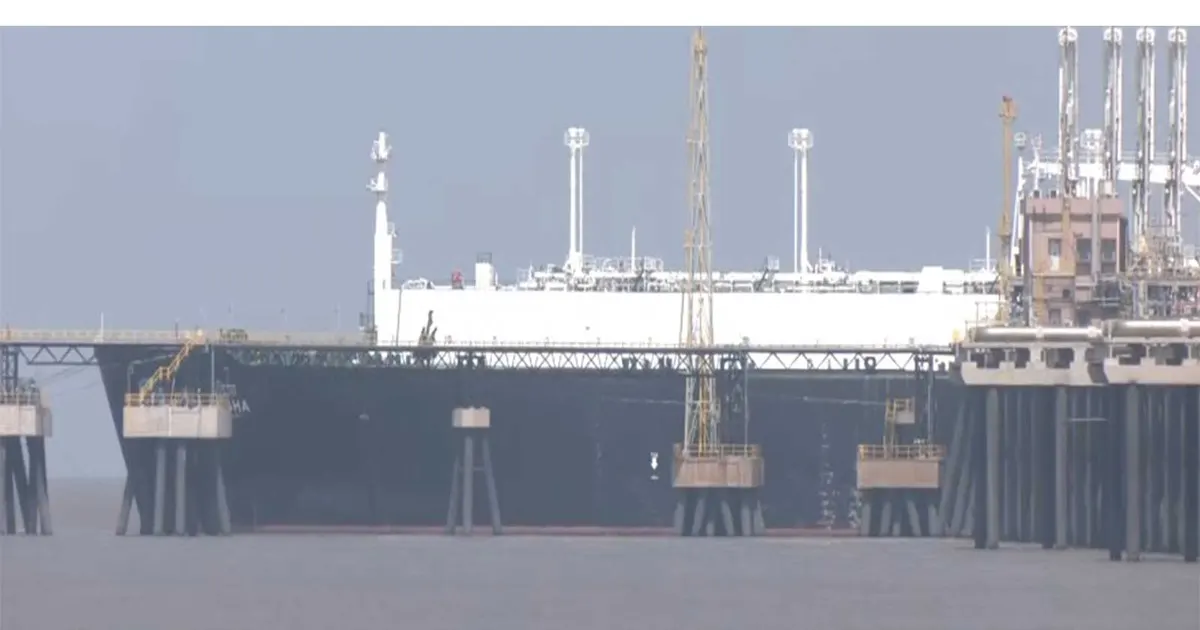
惠誉评级预计,2026-27年亚太燃气公用事业公司的盈利能力将继续承压,原因是LNG价格高企以及伊朗冲突后的供应中断。中国公用事业公司由于现货LNG敞口较低,所受压力有限。
LNG价格长期高企会挤压进口LNG的公用事业公司利润,并可能减少亚洲工业和化肥用气需求,对与能源相关的饲料成本产生温和的利空影响。
 chinimandi.comChiniMandi2026年11月12日
| 影响 | 1d | 5d | 20d |
|---|---|---|---|
| 天然气◆中性 | +1.9% | — | — |
在过去 37 次中性的宏观事件之后,天然气 在 5 个交易日内中位数变动 -0.1%(49% 上涨;中间一半区间为 -4.2% 至 +12.9%),20 个交易日内为 -1.1%。
各商品基准价相对事件前最后收盘价的变动。历史数据汇总同类过往事件;仅描述已发生的情况,不代表未来走势。不构成投资建议。
