Đang tải…
 FEEDSOFTAIFEEDSOFTAI
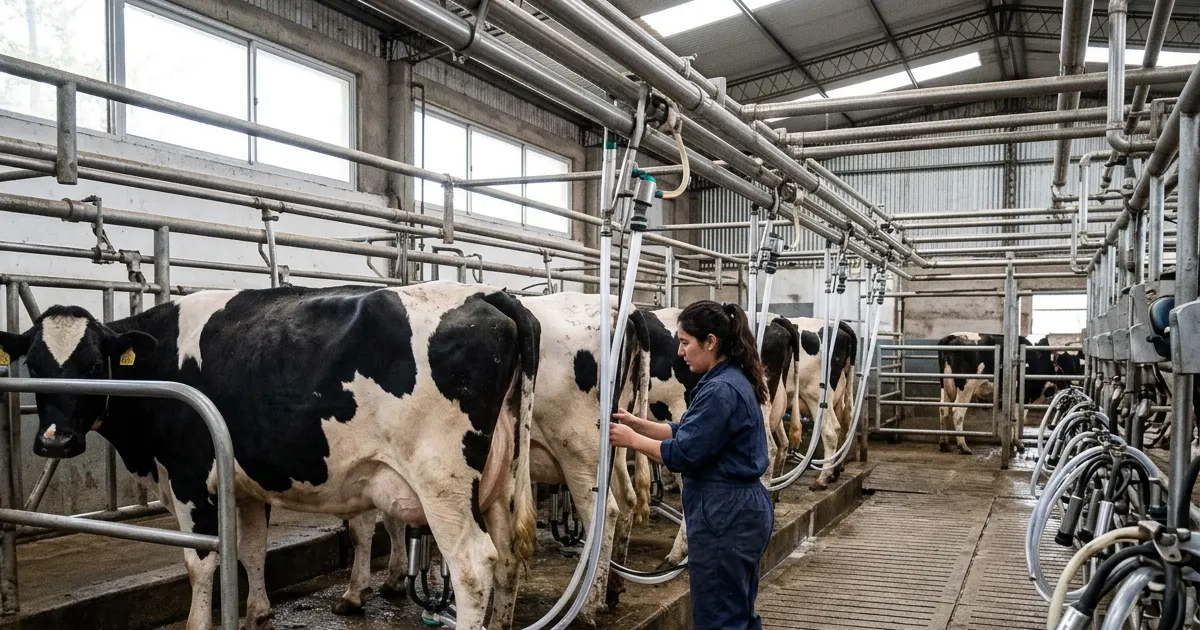
Dự báo cho thấy nguồn cung sữa toàn cầu sẽ đạt cân bằng sản xuất vào năm 2027, sau hơn một năm dư thừa nguồn cung có thể xuất khẩu. Tổng nguồn cung xuất khẩu tại 7 khu vực sản xuất chính dự kiến giảm 0,2% vào cuối năm 2026 và đi ngang trong nửa đầu năm 2027.
Giá sữa tại trang trại ở EU đang giảm, trong khi Mỹ dự kiến sản lượng tăng khoảng 2% vào năm 2027.
Nguồn cung xuất khẩu chậm lại từ các khối sản xuất sữa lớn có thể củng cố giá bột sữa và phô mai toàn cầu, mang lại lợi ích cho người mua nguyên liệu sữa khi cán cân thị trường sắp thắt chặt hơn. Giá sữa thấp hơn tại EU có thể chỉ giúp giảm nhẹ chi phí của người mua thức ăn chăn nuôi.
 motivar.com.ar21 de noviembre de 202621 thg 11, 2026
Sau 241 sự kiện báo cáo tăng giá trước đây, Sữa (Class III) biến động trung vị 0,0% trong 5 phiên (tăng 50%; nửa giữa từ -0,4% đến +0,5%), và +1,2% trong 20 phiên.
Biến động benchmark của từng hàng hóa so với giá đóng cửa trước sự kiện. Số liệu lịch sử gộp các sự kiện cùng loại trong quá khứ; chúng mô tả điều đã xảy ra, không phải điều sẽ xảy ra. Không phải tư vấn đầu tư.