Đang tải…
 FEEDSOFTAIFEEDSOFTAI
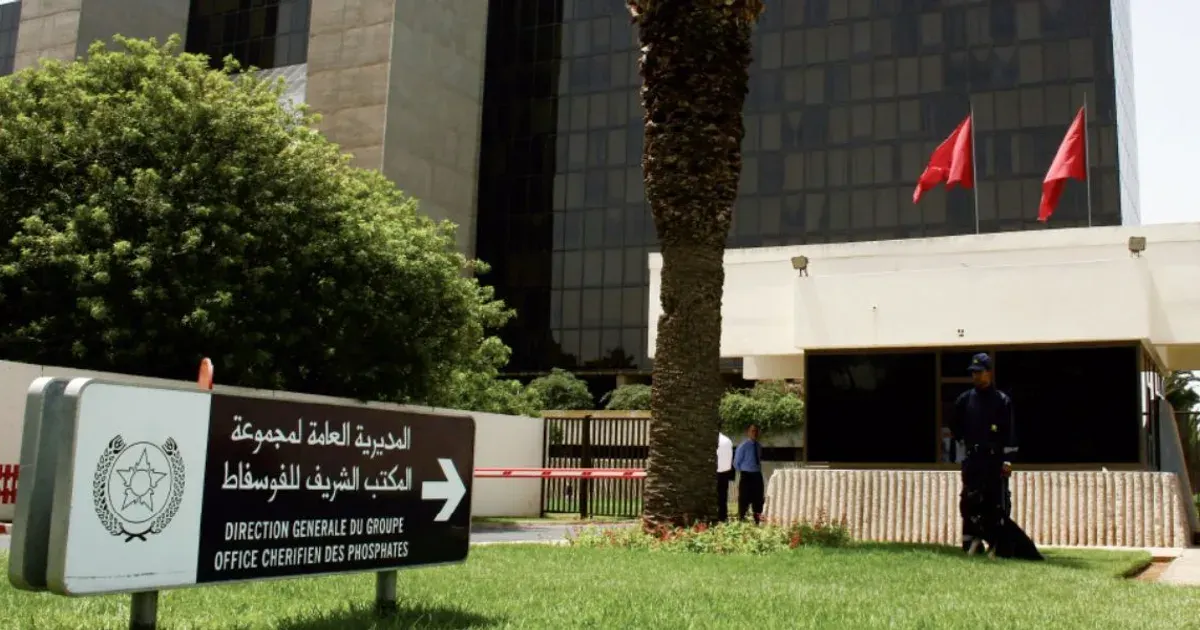
S&P Global Ratings xác nhận xếp hạng tín nhiệm tổ chức phát hành BBB- của OCP S.A. với triển vọng ổn định, đồng thời cho biết biên EBITDA điều chỉnh đạt 15% trong năm 2026 khi chi phí lưu huỳnh vượt 1.050 USD/tấn. Cơ quan này dự báo doanh thu năm 2026 tăng 5-6% nhờ giá bán thực tế cao hơn, trong khi tỷ lệ nợ điều chỉnh/EBITDA đạt đỉnh 7,6x trước khi phục hồi.
OCP dự định giảm capex xuống 22,7 tỷ dirham và hủy cổ tức năm 2027.
Gián đoạn nguồn cung lưu huỳnh do xung đột ở Trung Đông đã đẩy mạnh chi phí sản xuất phốt phát, hỗ trợ giá phân bón phốt phát, trong khi sức mua yếu của nông dân hạn chế nhu cầu. Người mua thức ăn chăn nuôi có thể phải chịu chi phí DAP/MAP và nguyên liệu phốt phát cao hơn.
 archyde.comNewsroom20 thg 11, 2026
Chưa đủ sự kiện tương tự trong quá khứ để đọc xu hướng lịch sử.
Biến động benchmark của từng hàng hóa so với giá đóng cửa trước sự kiện. Số liệu lịch sử gộp các sự kiện cùng loại trong quá khứ; chúng mô tả điều đã xảy ra, không phải điều sẽ xảy ra. Không phải tư vấn đầu tư.