Đang tải…
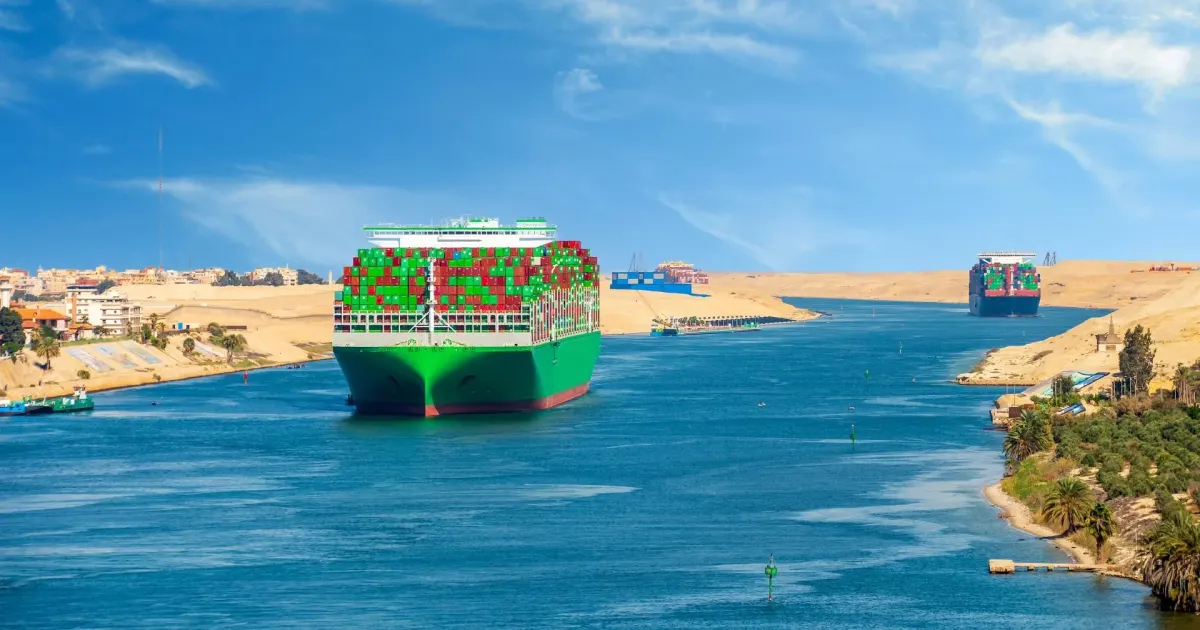
Ngày càng nhiều dịch vụ container giữa châu Á và châu Âu quay lại tuyến đường ngắn hơn qua kênh đào Suez; các dịch vụ đi Địa Trung Hải tiến triển nhanh hơn so với các dịch vụ đi Bắc Âu. Ước tính hiện tại về tỷ trọng công suất đi qua Suez là khoảng 90% đối với các tuyến từ/đến châu Á và Địa Trung Hải, 60–65% đối với các tuyến từ/đến châu Á và châu Âu nói chung, và 45–50% đối với các tuyến từ/đến châu Á và Bắc Âu.
Các tuyến đường ngắn hơn giải phóng năng lực khai thác thực tế của tàu, làm tăng nguồn cung trên thị trường cước container và có thể giảm áp lực lên giá cước. Đối với các lô hàng nông sản dùng làm thức ăn chăn nuôi, sự bất định về tuyến đường ảnh hưởng đến thời gian vận chuyển và khung giờ nhận hàng, chứ không tác động trực tiếp đến giá hàng hóa.
 kuehne-nagel.com18 thg 11, 2026
Chưa đủ sự kiện tương tự trong quá khứ để đọc xu hướng lịch sử.
Biến động benchmark của từng hàng hóa so với giá đóng cửa trước sự kiện. Số liệu lịch sử gộp các sự kiện cùng loại trong quá khứ; chúng mô tả điều đã xảy ra, không phải điều sẽ xảy ra. Không phải tư vấn đầu tư.
