Đang tải…
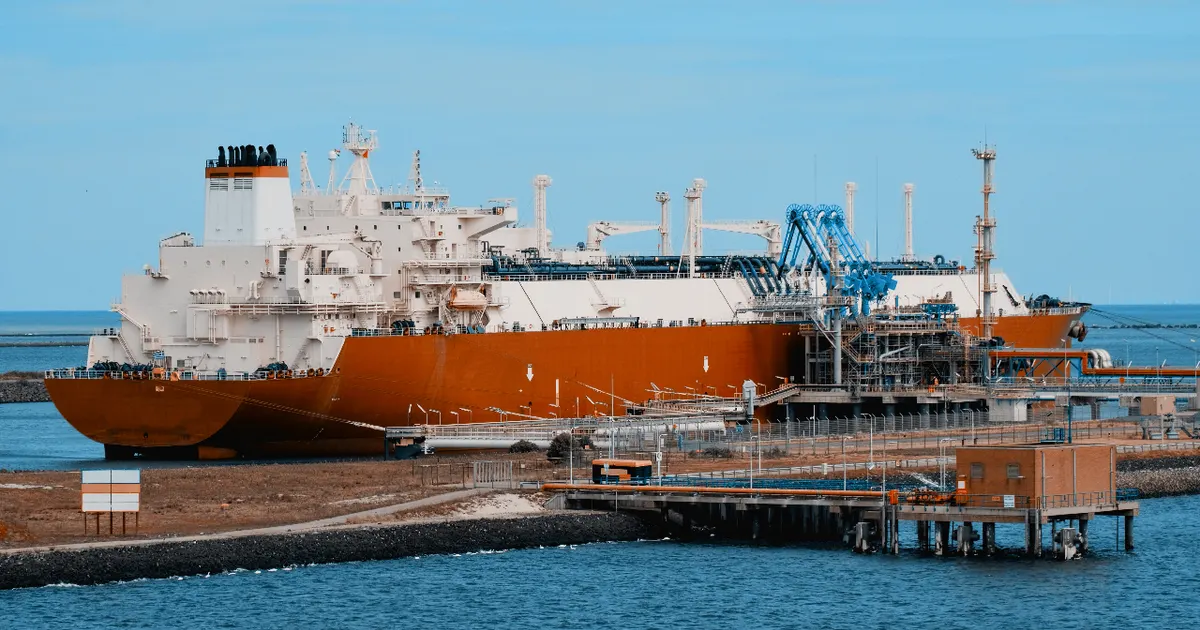
GlobalData cho rằng xung đột Iran và gián đoạn tại eo biển Hormuz đang tái định hình thương mại LNG toàn cầu, với Mỹ được dự báo thu lợi nhiều nhất. Công suất hóa lỏng toàn cầu dự kiến tăng từ 482 mtpa năm 2024 lên khoảng 874 mtpa vào năm 2030.
Chiến sự Ukraine đã đẩy châu Âu sang LNG vận chuyển đường biển và phụ thuộc nhiều hơn vào các lô hàng giao ngay.
Năng lực xuất khẩu LNG của Mỹ tăng lên hỗ trợ nhu cầu khí tự nhiên của Mỹ và vị thế chiến lược của nguồn cung khí đốt Mỹ. Sự dịch chuyển dòng thương mại do xung đột gây ra làm tăng biến động giá đối với các nhà nhập khẩu.
 cyprusshippingnews.comCyprus Shipping News16 thg 11, 2026
Sau 141 sự kiện địa chính trị tăng giá trước đây, Khí tự nhiên biến động trung vị +3,2% trong 5 phiên (tăng 64%; nửa giữa từ -1,8% đến +9,9%), và +4,0% trong 20 phiên.
Biến động benchmark của từng hàng hóa so với giá đóng cửa trước sự kiện. Số liệu lịch sử gộp các sự kiện cùng loại trong quá khứ; chúng mô tả điều đã xảy ra, không phải điều sẽ xảy ra. Không phải tư vấn đầu tư.
