لوڈ ہو رہا ہے…
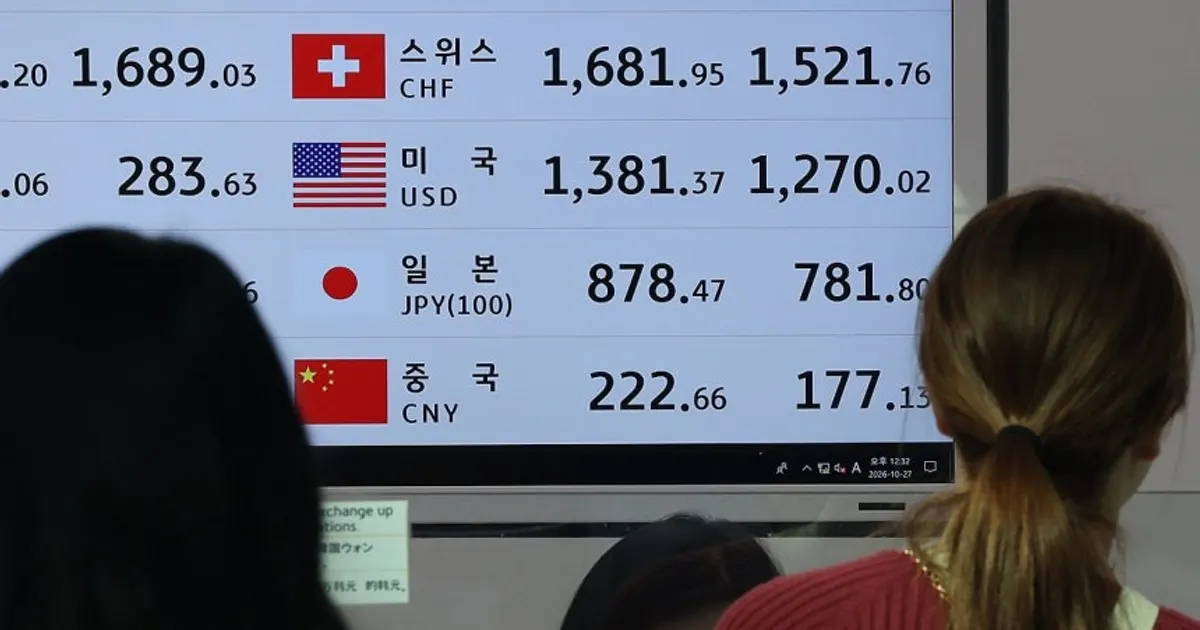
وون کی حقیقی مؤثر شرحِ مبادلہ مسلسل تین ماہ بڑھی ہے اور اس میں 11.7% اضافہ ہوا ہے، اگرچہ یہ اب بھی طویل مدتی اوسط سے تقریباً 9% کم ہے۔ سال کی دوسری ششماہی کے آغاز سے وون-ڈالر شرحِ مبادلہ 200 وون سے زیادہ گر کر 1,300 کی حد میں مستحکم ہوئی ہے۔ رپورٹ میں جن تجزیہ کاروں کا حوالہ دیا گیا ہے، ان کے مطابق منصفانہ قدر تقریباً 1,250 کے قریب ہے اور اگلے سال یہ 1,200 کی حد تک جا سکتی ہے۔
وون مضبوط ہونے سے کوریائی خریداروں کے لیے ڈالر میں قیمت والے درآمدی سامان، مثلاً فیڈ گرین اور سویا بین میل، کی مقامی کرنسی میں لاگت کم ہوتی ہے۔ اگر یہ رجحان برقرار رہا تو وون کی مزید قدر میں اضافہ درآمدی اخراجات کم کرے گا، تاہم یہ قیمتوں پر اچانک اثر ڈالنے والا محرک نہیں بلکہ بتدریج تبدیلی ہے۔
 en.edaily.co.krLee Jeong-yoon2 نومبر، 2026
تاریخی جائزے کے لیے ابھی کافی ملتے جلتے ماضی کے واقعات نہیں ہیں۔
واقعے سے پہلے کی آخری کلوزنگ سے ہر کموڈٹی کے بینچ مارک کی حرکت۔ تاریخی جائزے ایک جیسے ماضی کے واقعات کو یکجا کرتے ہیں؛ یہ بتاتے ہیں کہ کیا ہوا، یہ نہیں کہ کیا ہوگا۔ سرمایہ کاری کا مشورہ نہیں۔
