لوڈ ہو رہا ہے…
 FEEDSOFTAIFEEDSOFTAI
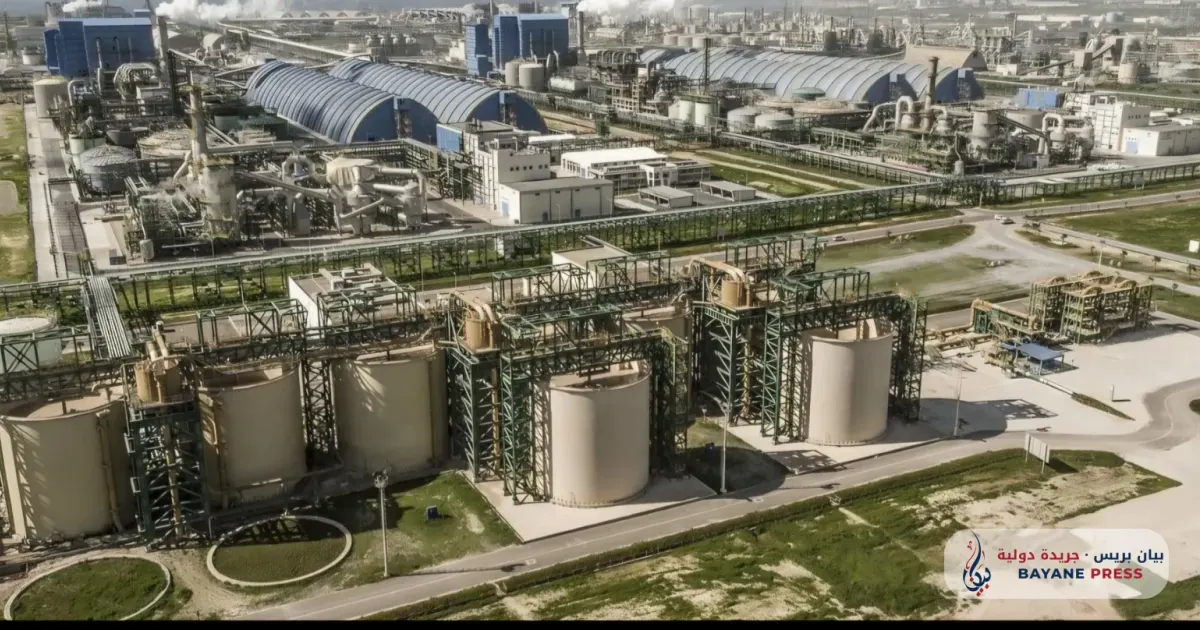
19 نومبر 2026 کو جاری کردہ ایک رپورٹ میں S&P Global Ratings نے OCP Group کی BBB- ریٹنگ برقرار رکھی اور آؤٹ لک مستحکم رکھا۔ گروپ نے 2026 کے سرمایہ جاتی اخراجات کم کرکے 22.7 ارب درہم کر دیے ہیں، جو پہلے اوسطاً 35 ارب درہم تھے، اور 20 ارب درہم کی ہائبرڈ فنانسنگ حاصل کی ہے۔ S&P کو 2027 سے آپریشنز سے حاصل ہونے والے فنڈز اور ایڈجسٹڈ قرض کے تناسب میں بہتری کی توقع ہے۔
کم سرمایہ جاتی اخراجات اور ہائبرڈ فنانسنگ پر انحصار سے ظاہر ہوتا ہے کہ OCP پیداواری صلاحیت برقرار رکھے گا، جس سے فاسفیٹ کی سپلائی میں اچانک بڑی کمی کا خطرہ محدود ہوگا۔ ریٹنگ آؤٹ لک کا کھاد کی قیمتوں پر براہِ راست اثر بہت کم ہے۔
 bayanepress.comB By bayane press21 نومبر، 2026
تاریخی جائزے کے لیے ابھی کافی ملتے جلتے ماضی کے واقعات نہیں ہیں۔
واقعے سے پہلے کی آخری کلوزنگ سے ہر کموڈٹی کے بینچ مارک کی حرکت۔ تاریخی جائزے ایک جیسے ماضی کے واقعات کو یکجا کرتے ہیں؛ یہ بتاتے ہیں کہ کیا ہوا، یہ نہیں کہ کیا ہوگا۔ سرمایہ کاری کا مشورہ نہیں۔