لوڈ ہو رہا ہے…
 FEEDSOFTAIFEEDSOFTAI
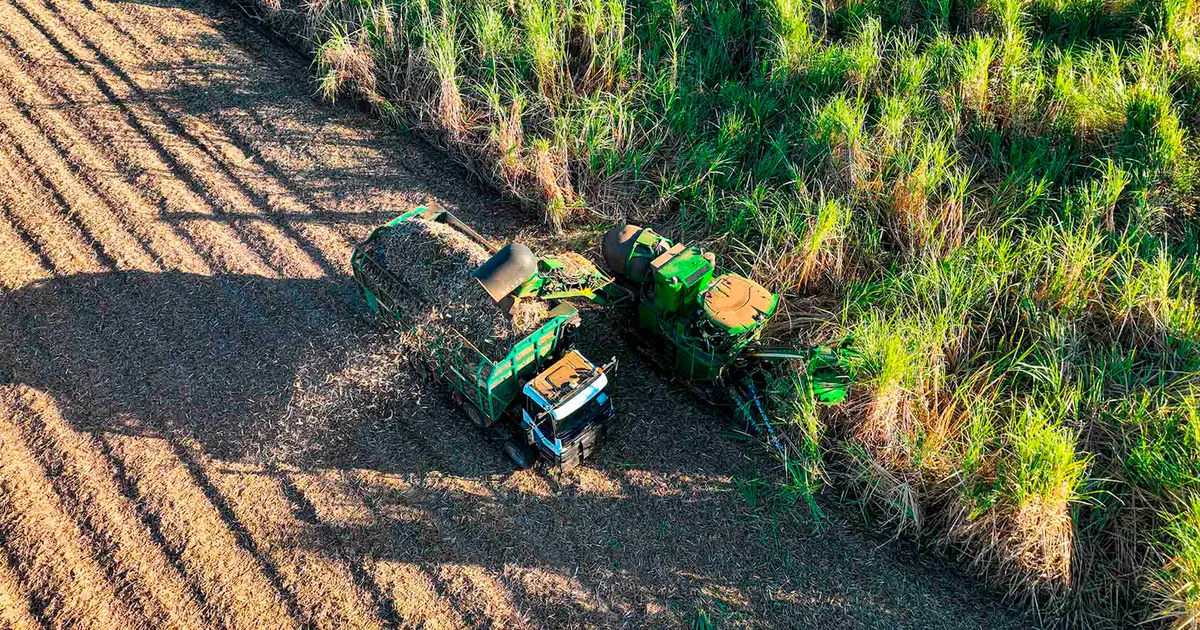
Itaú BBA کو توقع ہے کہ برازیل کے شوگر اور ایتھنول پیدا کرنے والوں کا EBITDA مارجن موجودہ سیزن کے 23% سے بڑھ کر 2027/28 میں 27% تک بحال ہو جائے گا۔ 2026/27 میں مارجن ایک دہائی کی کم ترین سطح پر آ گیا تھا۔ ملوں نے 2027/28 کی متوقع چینی پیداوار کا تقریباً 60% ہیج کیا ہے، جبکہ صدارتی انتخابات سے پہلے یہ 43% اور ایک سال پہلے 30% تھا۔ بینک نے مکئی سے تیار ہونے والے ایتھنول کو بھی اس شعبے کے لیے خطرہ قرار دیا۔
زیادہ ہیجنگ اور چینی کی قیمتیں ملوں کے مارجن کے بہتر امکانات کی نشاندہی کرتی ہیں، جس سے یہ طے ہو سکتا ہے کہ گنے کا کتنا حصہ چینی کے بجائے ایتھنول کی پیداوار کے لیے استعمال ہوگا۔ مکئی سے ایتھنول کی پیداوار میں اضافہ ایک مسابقتی خطرہ ہے جو برازیل میں ایتھنول کی قیمتوں کو محدود کر سکتا ہے۔
 theagribiz.comTatiana Freitas19 نومبر، 2026
تاریخی جائزے کے لیے ابھی کافی ملتے جلتے ماضی کے واقعات نہیں ہیں۔
واقعے سے پہلے کی آخری کلوزنگ سے ہر کموڈٹی کے بینچ مارک کی حرکت۔ تاریخی جائزے ایک جیسے ماضی کے واقعات کو یکجا کرتے ہیں؛ یہ بتاتے ہیں کہ کیا ہوا، یہ نہیں کہ کیا ہوگا۔ سرمایہ کاری کا مشورہ نہیں۔