Yükleniyor…
 FEEDSOFTAIFEEDSOFTAI
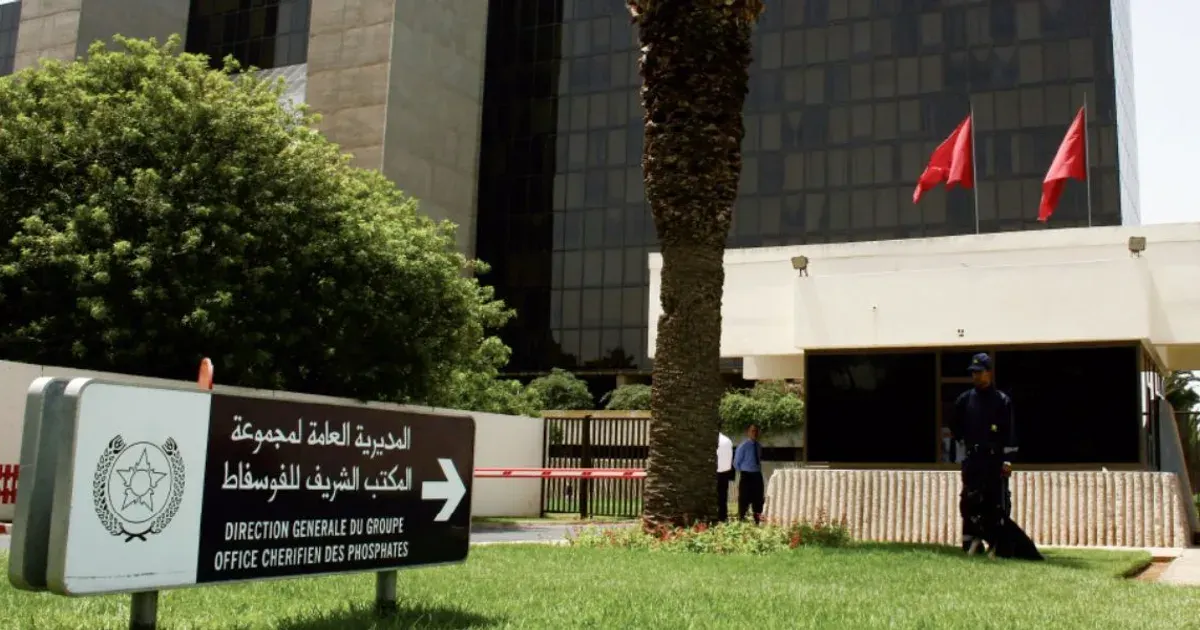
S&P Global Ratings, OCP S.A.’nın ihraççı kredi notunu istikrarlı görünümle BBB- seviyesinde teyit etti. Kurum, kükürt maliyetleri ton başına 1.050 USD’yi aşarken 2026’da düzeltilmiş EBITDA marjının %15 olacağını belirtti.
Daha yüksek gerçekleşen fiyatların etkisiyle 2026 gelirlerinde %5-6 büyüme öngören kurum, düzeltilmiş borç/EBITDA oranının 7,6x ile zirve yaptıktan sonra toparlanacağını tahmin ediyor. OCP, sermaye harcamalarını 22,7 milyar dirheme düşürmeyi ve 2027 temettüsünü iptal etmeyi planlıyor.
Orta Doğu’daki çatışmanın yol açtığı kükürt arzı kesintileri fosfat üretim maliyetlerini keskin biçimde artırarak fosfatlı gübre fiyatlarını desteklerken, çiftçilerin zayıf satın alma gücü talebi sınırlıyor. Yem alıcıları DAP/MAP ve fosfat girdilerinde daha yüksek maliyetlerle karşılaşabilir.
 archyde.comNewsroom20 Kas 2026
Tarihsel bir değerlendirme için henüz yeterli karşılaştırılabilir geçmiş olay yok.
Her emtianın referansının olaydan önceki son kapanışa göre hareketi. Geçmiş okumalar aynı türdeki geçmiş olayları birleştirir; neyin olduğunu anlatır, neyin olacağını değil. Yatırım tavsiyesi değildir.