กำลังโหลด…
 FEEDSOFTAIFEEDSOFTAI
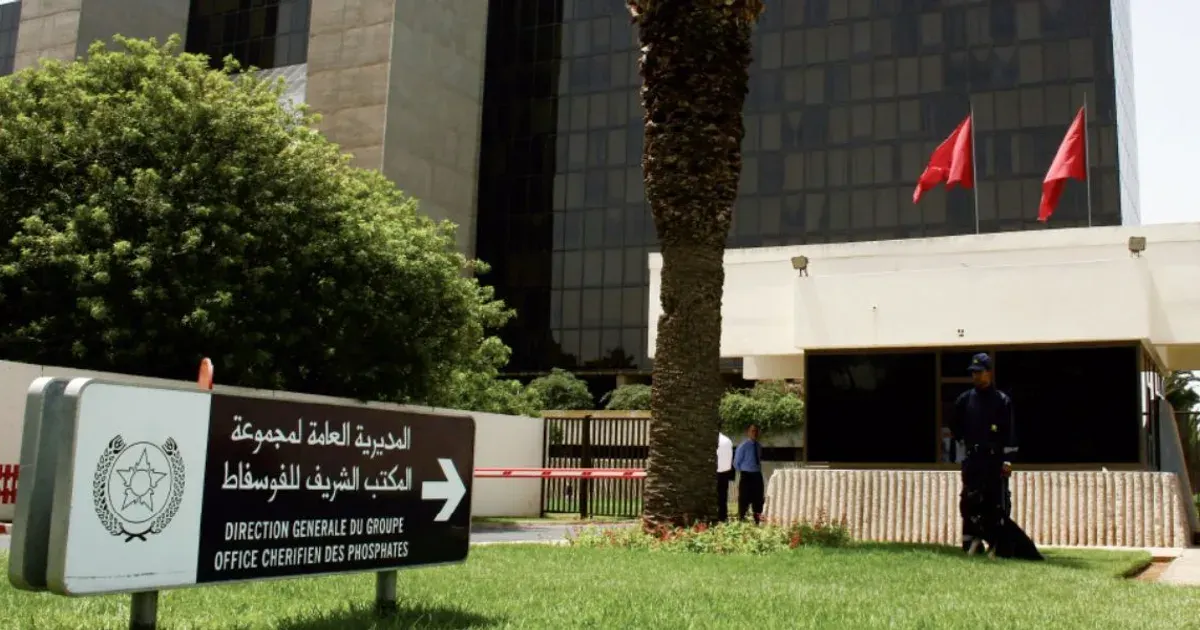
S&P Global Ratings ยืนยันอันดับเครดิตผู้ออกตราสารของ OCP S.A. ที่ BBB- พร้อมแนวโน้มทรงตัว โดยระบุว่าอัตรากำไร EBITDA ที่ปรับปรุงแล้วจะอยู่ที่ 15% ในปี 2026 ขณะที่ต้นทุนกำมะถันเพิ่มสูงกว่า 1,050 USD ต่อตัน หน่วยงานคาดว่ารายได้ปี 2026 จะเติบโต 5-6% จากราคาขายจริงที่สูงขึ้น ส่วนอัตราหนี้สินปรับปรุงแล้วต่อ EBITDA จะขึ้นถึงจุดสูงสุดที่ 7.6x ก่อนฟื้นตัว OCP วางแผนลด capex เหลือ 22.7 พันล้านเดอร์แฮม และยกเลิกเงินปันผลปี 2027
การหยุดชะงักของอุปทานกำมะถันจากความขัดแย้งในตะวันออกกลางทำให้ต้นทุนการผลิตฟอสเฟตสูงขึ้นอย่างมาก และหนุนราคาปุ๋ยฟอสเฟต ขณะที่กำลังซื้อที่อ่อนแอของเกษตรกรจำกัดอุปสงค์ ผู้ซื้ออาหารสัตว์อาจเผชิญต้นทุน DAP/MAP และวัตถุดิบฟอสเฟตที่สูงขึ้น
 archyde.comNewsroom20 พ.ย. 2569
ยังมีเหตุการณ์ในอดีตที่เทียบได้ไม่เพียงพอสำหรับการอ่านข้อมูลย้อนหลัง
การเคลื่อนไหวของราคาอ้างอิงของแต่ละสินค้านับจากการปิดตลาดครั้งสุดท้ายก่อนเหตุการณ์ ข้อมูลย้อนหลังรวมเหตุการณ์ชนิดเดียวกันในอดีต ซึ่งบอกสิ่งที่เกิดขึ้น ไม่ได้บอกสิ่งที่จะเกิด ไม่ใช่คำแนะนำการลงทุน