Загрузка…
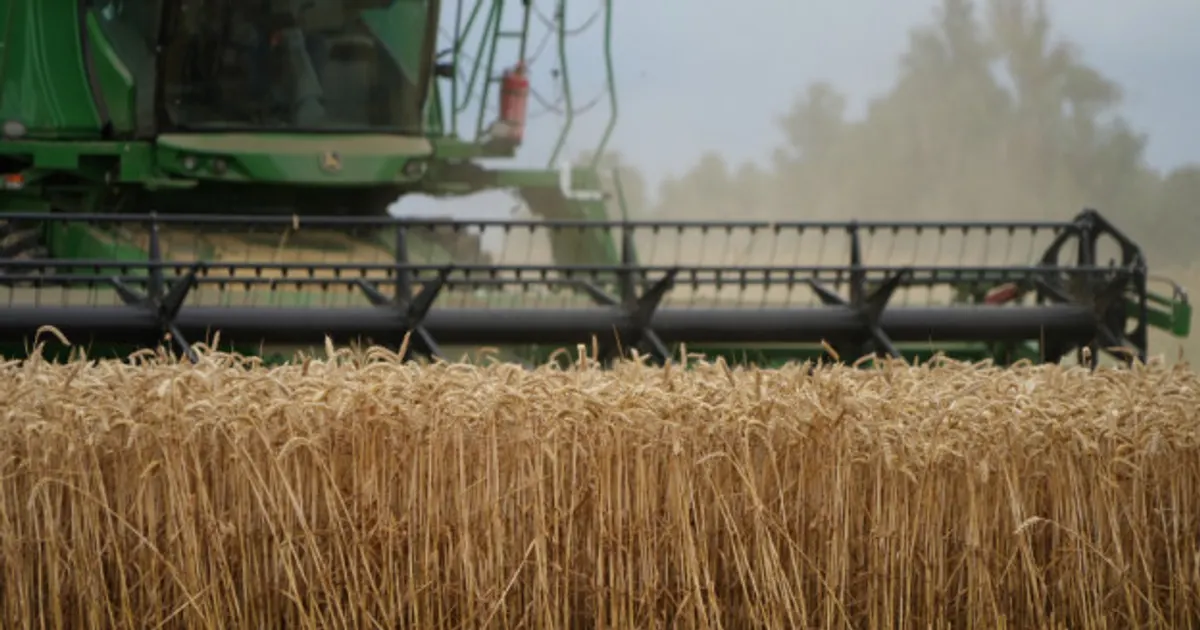
RaboResearch ожидает, что в следующем году международные цены на пшеницу будут поддерживаться сокращением запасов и трудностями с экспортом российского и украинского зерна. Также ожидается, что дизельное топливо и прочие производственные издержки останутся высокими. Rabobank прогнозирует, что мировое потребление пшеницы превысит производство примерно на 4 млн тонн в сезоне 2026/27 и примерно на 8,5 млн тонн в сезоне 2027/28, а мировые запасы снизятся с 281,6 млн тонн примерно до 269 млн тонн.
Более напряженный баланс пшеницы и рост цен на дизельное топливо и ресурсы повышают цены на фуражное зерно, а также стоимость транспортировки и производства кормов. Сбои в экспорте из Черноморского региона, на который приходится около 30% мировой торговли пшеницей, сохраняют риск роста цен на пшеницу.
 fr.boerenbusiness.nlJohn Ramaker12 нояб. 2026 г.
| ВЛИЯЕТ НА | 1d | 5d | 20d |
|---|---|---|---|
| Пшеница (SRW)▲бычий | −0,4 % | — | — |
| ULSD / дизельное топливо▲бычий | +0,9 % | — | — |
После 363 прошлых событий (события «геополитика»: бычий) Пшеница (SRW) в среднем изменился на +0,6 % за 5 сессий (58% вверх; средняя половина от -1,4 % до +3,7 %) и на +1,3 % за 20.
Изменения бенчмарка каждого товара относительно последнего закрытия до события. Исторические данные объединяют прошлые события того же типа; они описывают случившееся, а не то, что произойдёт. Не является инвестиционной рекомендацией.
