Загрузка…
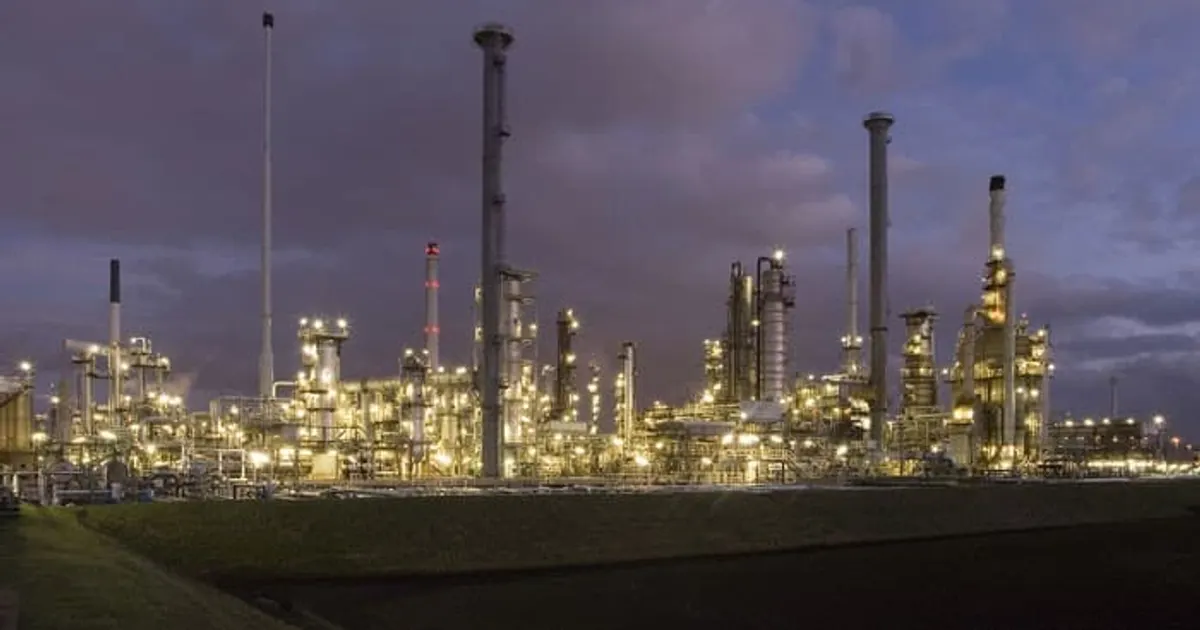
Refining margins in the US, northwest Europe and Asia have reached two-year highs as gasoline and diesel markets tighten. Causes include refinery closures, maintenance, outages, and Ukrainian attacks on Russian product exports, with the EU ban on products from Russian crude due January 21.
Tight product markets support refinery runs and diesel prices, partly offsetting the crude glut outlook that would otherwise pressure crude benchmarks.
 oilprice.comTsvetana Paraskova20 нояб. 2025 г.
После 250 прошлых событий (события «геополитика»: бычий) ULSD / дизельное топливо в среднем изменился на +1,7 % за 5 сессий (58% вверх; средняя половина от -3,6 % до +8,7 %) и на +0,9 % за 20.
После 60 прошлых событий (события «геополитика»: нейтральный) Нефть (WTI) в среднем изменился на -0,9 % за 5 сессий (43% вверх; средняя половина от -4,7 % до +2,3 %) и на -1,9 % за 20.
После 63 прошлых событий (события «геополитика»: нейтральный) Нефть (Brent) в среднем изменился на -0,5 % за 5 сессий (44% вверх; средняя половина от -4,4 % до +2,6 %) и на -2,7 % за 20.
Изменения бенчмарка каждого товара относительно последнего закрытия до события. Исторические данные объединяют прошлые события того же типа; они описывают случившееся, а не то, что произойдёт. Не является инвестиционной рекомендацией.
