Загрузка…
 FEEDSOFTAIFEEDSOFTAI
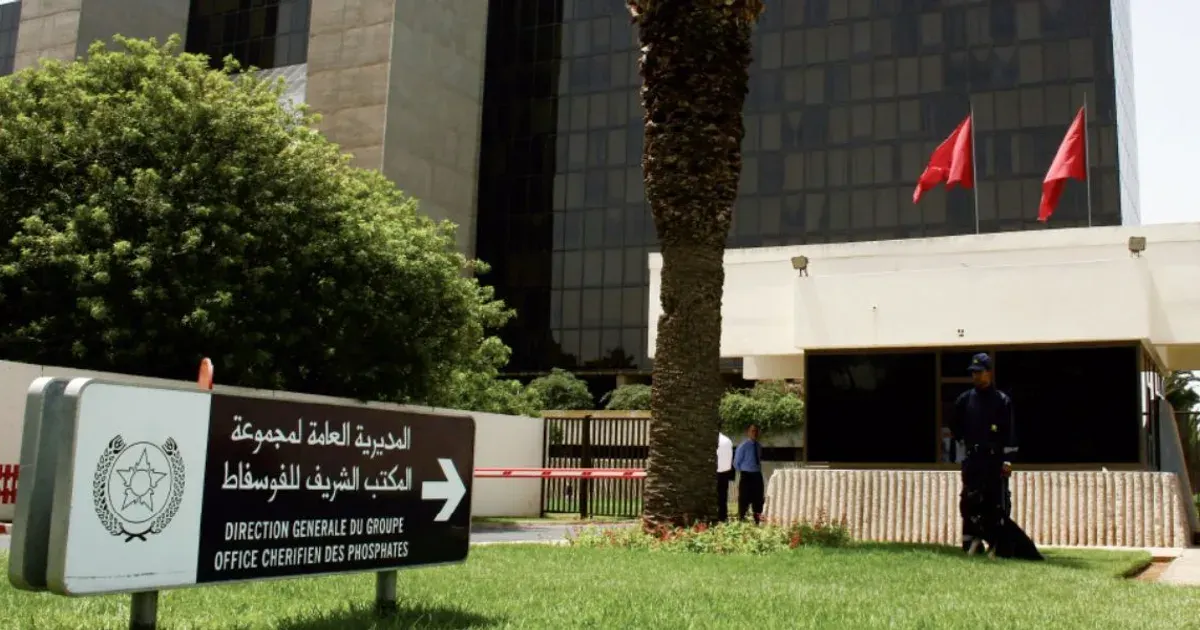
S&P Global Ratings подтвердило кредитный рейтинг эмитента OCP S.A. на уровне BBB- со стабильным прогнозом, отметив, что в 2026 году маржа скорректированной EBITDA составит 15% на фоне роста стоимости серы выше 1 050 USD за тонну. Агентство прогнозирует увеличение выручки на 5-6% в 2026 году благодаря более высоким фактическим ценам; скорректированное отношение долга к EBITDA достигнет пика в 7,6x, после чего начнет снижаться. OCP планирует сократить капитальные затраты до 22,7 млрд дирхамов и отменить дивиденды за 2027 год.
Перебои с поставками серы из-за конфликта на Ближнем Востоке резко повысили затраты на производство фосфатов, поддерживая цены на фосфатные удобрения, тогда как низкая покупательная способность фермеров ограничивает спрос. Покупатели кормов могут столкнуться с ростом затрат на DAP/MAP и фосфатное сырье.
 archyde.comNewsroom20 нояб. 2026 г.
Пока недостаточно сопоставимых прошлых событий для исторического анализа.
Изменения бенчмарка каждого товара относительно последнего закрытия до события. Исторические данные объединяют прошлые события того же типа; они описывают случившееся, а не то, что произойдёт. Не является инвестиционной рекомендацией.