Se încarcă…
 FEEDSOFTAIFEEDSOFTAI
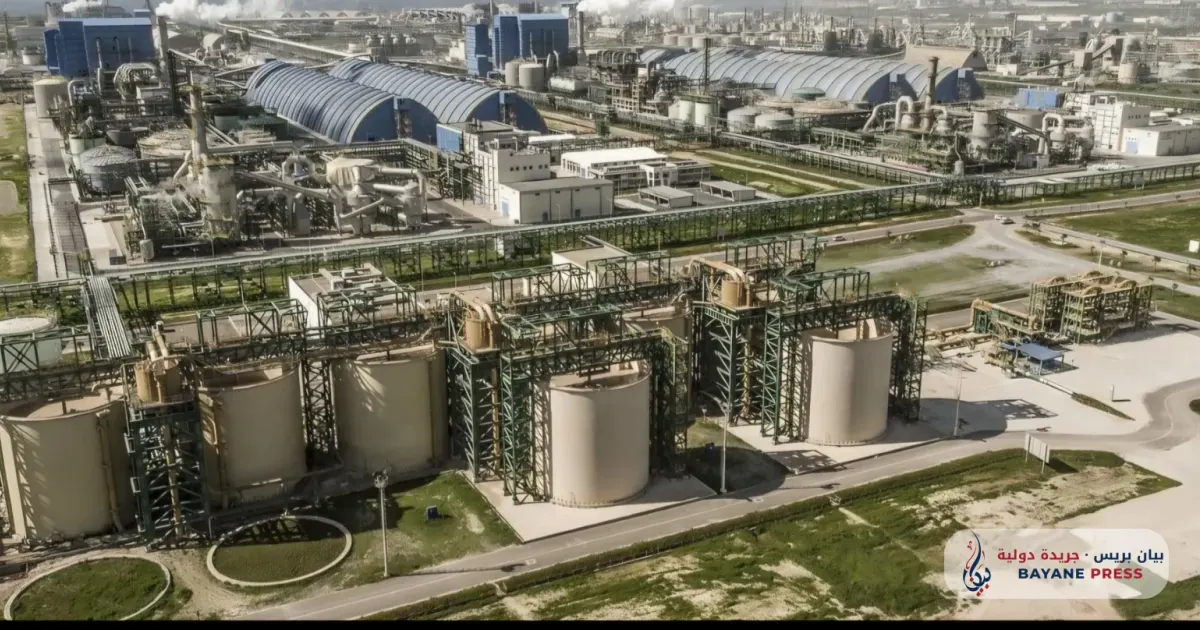
S&P Global Ratings a confirmat ratingul OCP Group la BBB-, cu perspectivă stabilă, într-un raport publicat la 19 noiembrie 2026. Grupul a redus cheltuielile de capital pentru 2026 la 22,7 miliarde de dirhami, față de o medie de 35 de miliarde, și a atras 20 de miliarde de dirhami prin finanțare hibridă.
S&P se așteaptă ca raportul dintre fondurile din operațiuni și datoria ajustată să se îmbunătățească începând din 2027.
Cheltuielile de capital mai mici și recurgerea la finanțare hibridă indică faptul că OCP își va menține capacitatea de producție, limitând riscul unei reduceri bruște a ofertei de fosfați. Perspectiva ratingului are un efect direct redus asupra prețurilor îngrășămintelor.
 bayanepress.comB By bayane press21 nov. 2026
Nu există încă destule evenimente comparabile pentru o analiză istorică.
Variațiile prețului de referință al fiecărei mărfuri față de ultima închidere dinaintea evenimentului. Citirile istorice grupează evenimente anterioare de același tip; descriu ce s-a întâmplat, nu ce se va întâmpla. Nu reprezintă consultanță de investiții.