Carregando…
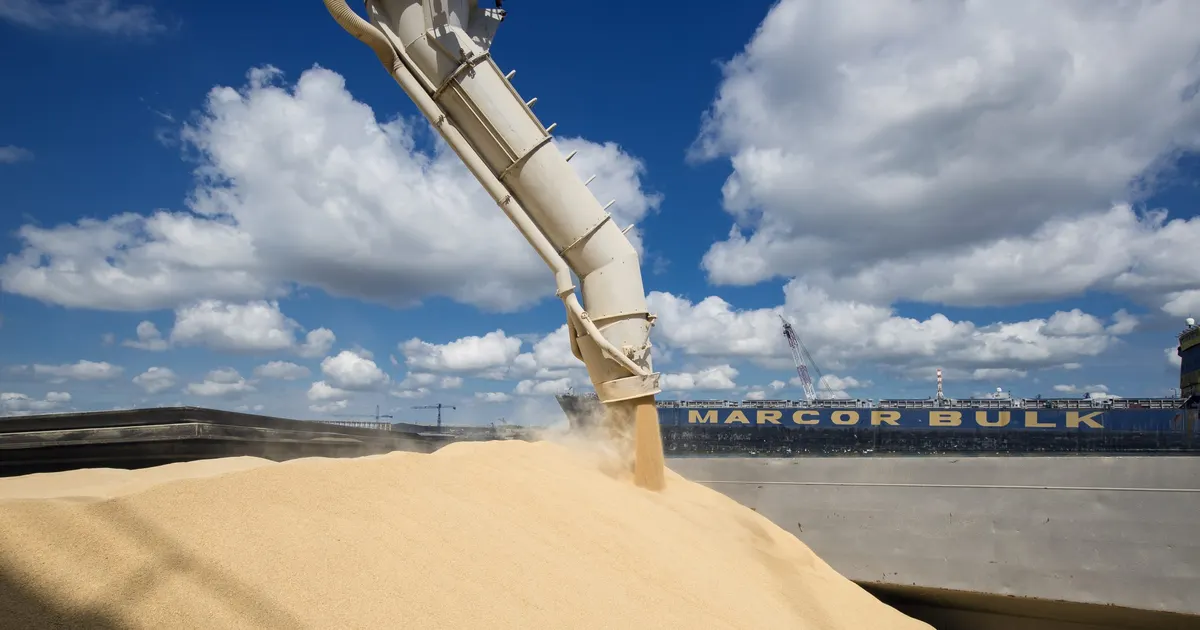
A FAO prevê uma produção global de cereais de cerca de 2.979 bilhões de toneladas em 2026, enquanto a projeção é de que o comércio internacional de cereais caia 3.5%, para 505.8 milhões de toneladas em 2026/27. Restrições ao transporte marítimo no Mar Negro, capacidade limitada de transporte alternativo e mudanças na disponibilidade para exportação estão alterando as estratégias de abastecimento e embarque; o IGC também projeta uma redução no comércio de trigo e grãos grossos.
A redução do comércio e as restrições às rotas de exportação podem limitar a oferta acessível, apesar da alta produção global, sustentando os custos de frete e os preços dos grãos nas regiões exportadoras. A mudança nas origens também pode complicar o planejamento de compras e entregas para compradores de ração.
 controlunion.com11 de nov. de 2026
| AFETA | 1d | 5d | 20d |
|---|---|---|---|
| Trigo (SRW)▲altista | +0,2% | — | — |
| Milho▲altista | −0,0% | — | — |
| Cevada▲altista | — | — | — |
Após 292 eventos altista de logística passados, Trigo (SRW) subiu em mediana -0,1% em 5 sessões (48% de alta; metade central de -1,3% a +1,3%), e -0,1% em 20.
Variações do benchmark de cada commodity desde o último fechamento antes do evento. As leituras históricas agregam eventos passados do mesmo tipo; descrevem o que aconteceu, não o que vai acontecer. Não é recomendação de investimento.
