Carregando…
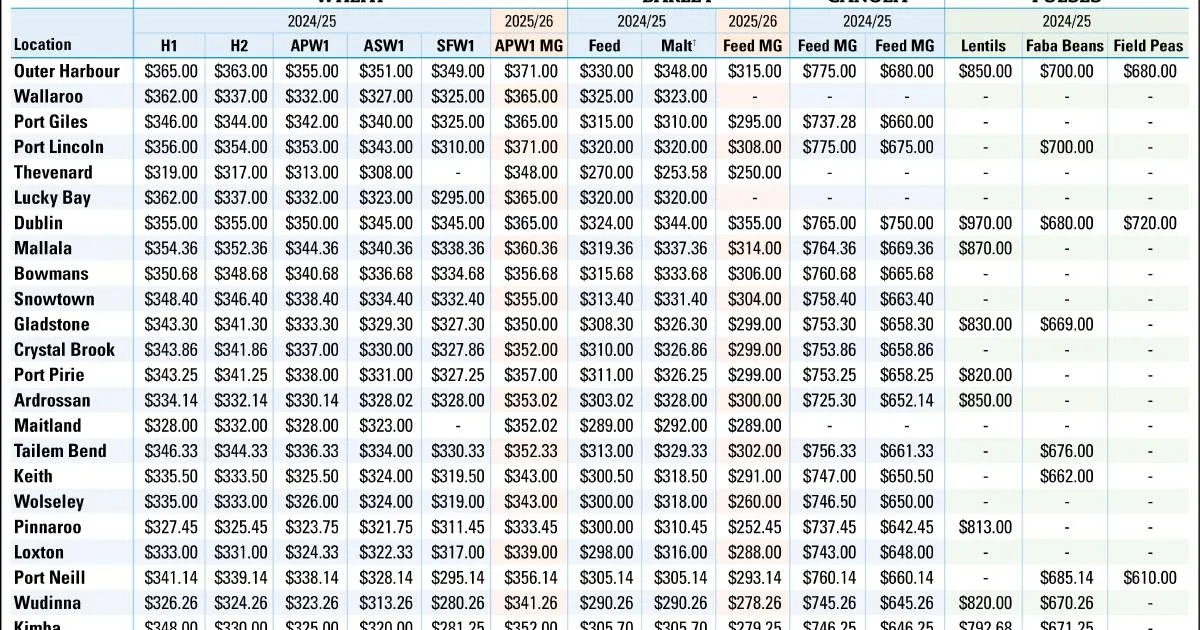
Global rapeseed prices were volatile in March, with EU prices testing two-year highs on tight stocks after a smaller 2024 crop. Canadian canola fell in early March on fears of a US tariff on Canadian canola, and palm oil prices were supported by Malaysian output losses and Indonesian biofuel mandates.
EU 2025-26 rapeseed production is forecast up 12.4%.
A projected EU recovery in rapeseed output and US tariff risk weigh on oilseed meal prices, while tight palm oil supply supports vegetable oil and meal alternatives.
 stockjournal.com.auEd Scamps, Cloudbreak Grain Marketing11 de abr. de 2025
Ainda não há eventos comparáveis passados suficientes para uma leitura histórica.
Após 181 eventos altista de clima passados, Óleo de palma subiu em mediana +0,5% em 5 sessões (56% de alta; metade central de -0,9% a +1,9%), e +0,3% em 20.
Após 184 eventos altista de clima passados, Óleo de soja subiu em mediana +0,3% em 5 sessões (53% de alta; metade central de -1,9% a +2,4%), e -0,5% em 20.
Variações do benchmark de cada commodity desde o último fechamento antes do evento. As leituras históricas agregam eventos passados do mesmo tipo; descrevem o que aconteceu, não o que vai acontecer. Não é recomendação de investimento.
