Carregando…
 FEEDSOFTAIFEEDSOFTAI
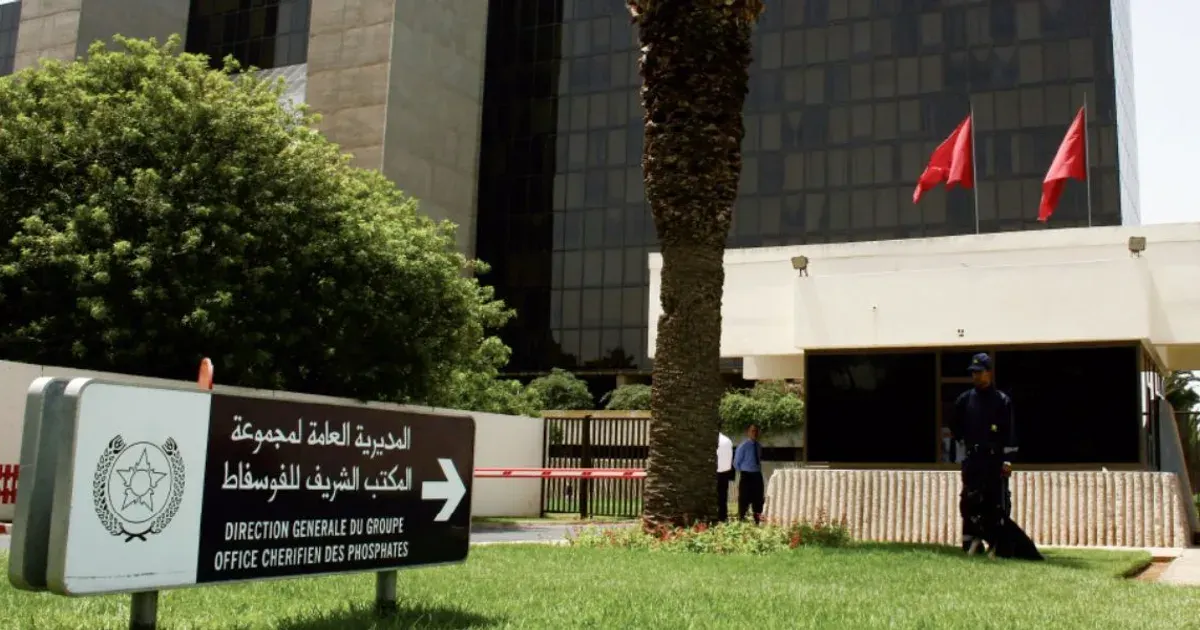
A S&P Global Ratings confirmou o rating de crédito de emissor BBB- da OCP S.A., com perspectiva estável, citando margem de EBITDA ajustado de 15% em 2026, enquanto os custos do enxofre superaram USD 1.050 por tonelada. A agência projeta crescimento de receita de 5-6% em 2026, impulsionado por preços realizados mais altos, enquanto a dívida ajustada/EBITDA atinge o pico de 7,6x antes de se recuperar.
A OCP planeja reduzir o capex para 22,7 bilhões de dirhams e cancelar o dividendo de 2027.
A interrupção do fornecimento de enxofre causada pelo conflito no Oriente Médio elevou acentuadamente os custos de produção de fosfato, sustentando os preços dos fertilizantes fosfatados, enquanto o baixo poder de compra dos agricultores limita a demanda. Os compradores de ração podem enfrentar custos mais altos de DAP/MAP e de insumos fosfatados.
 archyde.comNewsroom20 de nov. de 2026
Ainda não há eventos comparáveis passados suficientes para uma leitura histórica.
Variações do benchmark de cada commodity desde o último fechamento antes do evento. As leituras históricas agregam eventos passados do mesmo tipo; descrevem o que aconteceu, não o que vai acontecer. Não é recomendação de investimento.