Ładowanie…
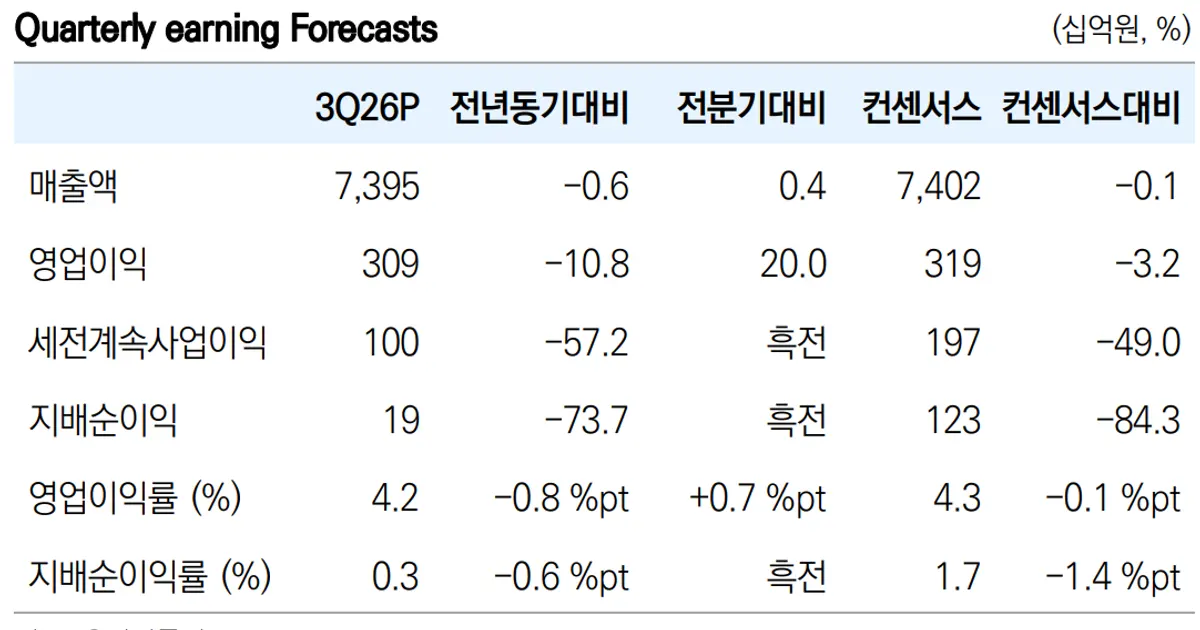
Yuanta Securities utrzymał rekomendację Buy i cenę docelową 260,000 wonów dla CJ CheilJedang, oceniając, że trwałe odbicie kursu akcji zależy od poprawy cen produktów biotechnologicznych oraz rentowności działalności spożywczej. Przychody spółki w trzecim kwartale, bez CJ Logistics, wzrosły rok do roku o 5.7% do 4.23 bln wonów, a zysk operacyjny zwiększył się o 6.9% do 203 mld wonów.
Yuanta prognozuje zysk operacyjny w czwartym kwartale na poziomie 212 mld wonów.
Odbicie cen produktów biotechnologicznych spółki może poprawić jej wyniki, ale raport nie podaje cen składników pasz ani wyraźnej zmiany sytuacji podażowo-popytowej. Wpływ na rynek pasz jest zatem ograniczony.
 en.edaily.co.krKwon Oh Seok10 lis 2026
Za mało porównywalnych wydarzeń z przeszłości, by przeprowadzić analizę historyczną.
Ruchy benchmarku każdego towaru od ostatniego zamknięcia przed wydarzeniem. Odczyty historyczne łączą przeszłe wydarzenia tego samego rodzaju; opisują, co się stało, a nie co się stanie. Nie jest to porada inwestycyjna.
