Ładowanie…
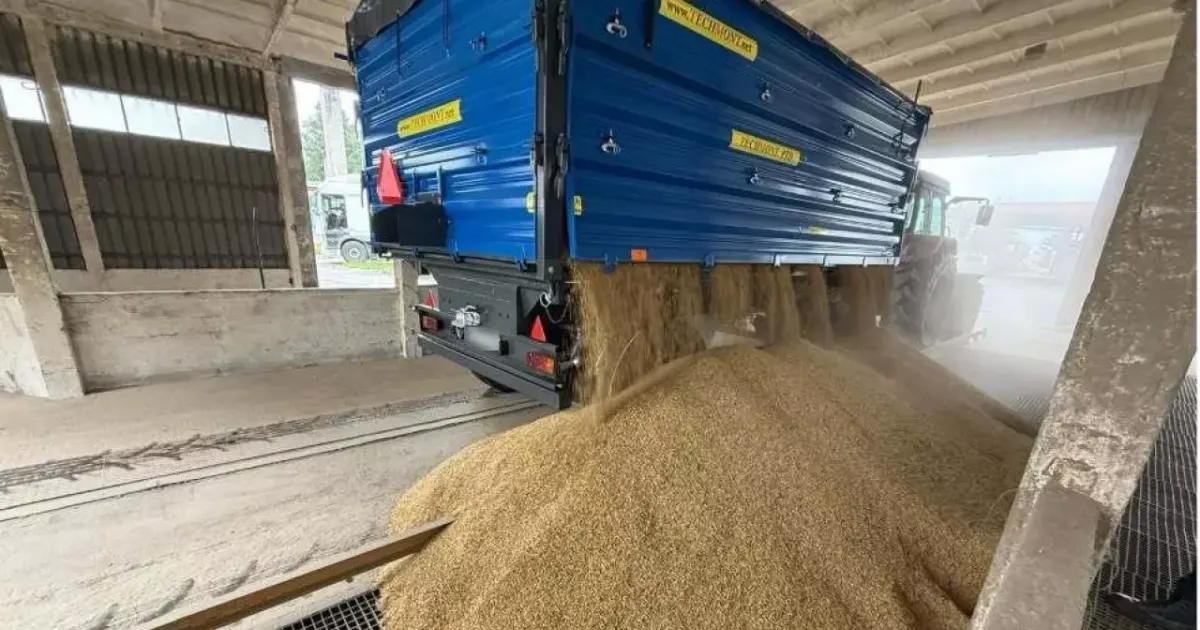
Polskie ceny zbóż i rzepaku były w większości niższe. Duże dostawy kukurydzy zapełniły punkty skupu, a część kupujących ostrzegała przed kolejnymi obniżkami; rzepak miał potanieć w ciągu tygodnia nawet o 100 PLN za tonę.
Spadły także europejskie kontrakty terminowe na pszenicę, pod wpływem dużej podaży na świecie, większego eksportu z Rosji i Ukrainy, oczekiwań na duże zbiory na półkuli południowej oraz nadziei na porozumienie pokojowe w sprawie Morza Czarnego. Kontrakty terminowe na rzepak ciążyły niższe ceny ropy naftowej i oleju palmowego.
Duży napływ kukurydzy i ograniczone możliwości odbioru przez kupujących obciążają lokalne ceny kukurydzy, a duża podaż pszenicy i większy eksport z rejonu Morza Czarnego wywierają dodatkową presję spadkową na pszenicę. Niższe ceny ropy i oleju palmowego pogarszają opłacalność biopaliw i obciążają konkurencyjne oleje roślinne, w tym rzepakowy.
 tygodnik-rolniczy.plKamila Szałaj9 lis 2026
| DOTYCZY | 1d | 5d | 20d |
|---|---|---|---|
| Kukurydza▼spadkowy | −0,3% | +0,8% | — |
| Pszenica (SRW)▼spadkowy | −0,1% | +0,1% | — |
| Soja▼spadkowy | −0,5% | +3,5% | — |
| Olej sojowy▼spadkowy | +0,5% | +0,8% | — |
Za mało porównywalnych wydarzeń z przeszłości, by przeprowadzić analizę historyczną.
Ruchy benchmarku każdego towaru od ostatniego zamknięcia przed wydarzeniem. Odczyty historyczne łączą przeszłe wydarzenia tego samego rodzaju; opisują, co się stało, a nie co się stanie. Nie jest to porada inwestycyjna.
