Ładowanie…
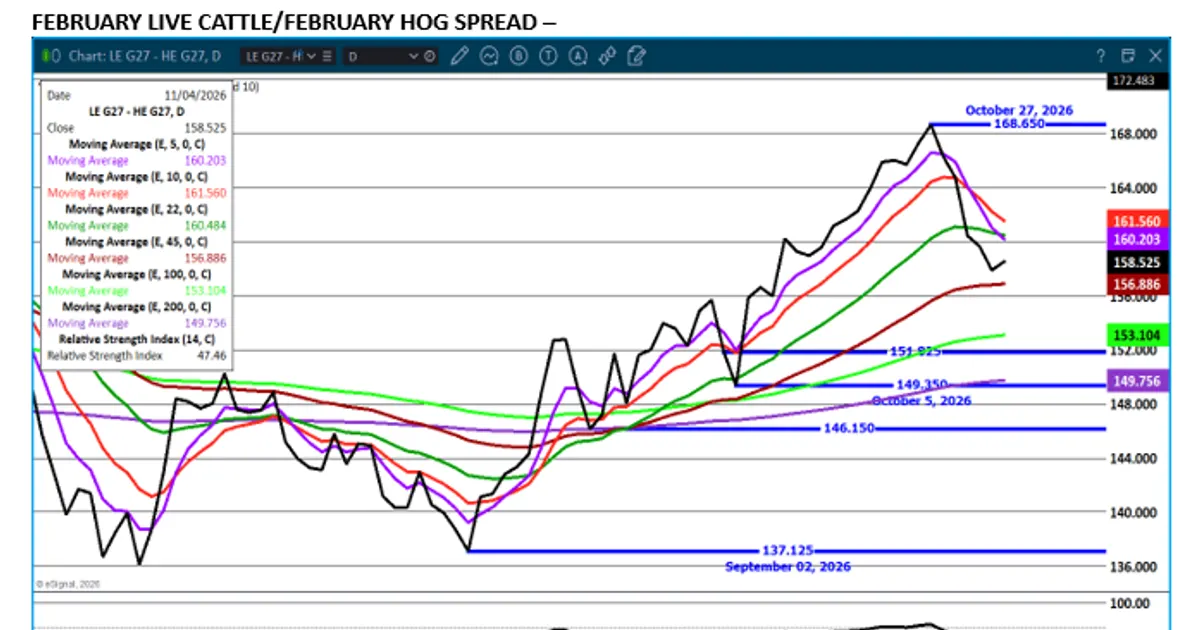
W środę kontrakty terminowe na żywiec wołowy były umiarkowanie aktywne. Traderzy sprzedawali, by wypełnić luki na kontraktach grudniowych, a kontrakty od lutego wzwyż były notowane powyżej tych poziomów.
Ceny wołowiny w elementach są niższe niż rok temu, choć elementy z żebra drożeją ze względu na popyt świąteczny oraz eksport do Japonii i Korei Południowej. Wskaźniki dotyczące chudych świń poprawiły się: zwiększyła się korzystna dla zakładów mięsnych różnica między tuszą wieprzową a indeksem cen świń, a ubój wzrósł.
Niższe ceny wołowiny w elementach obciążają ceny bydła, natomiast mocniejszy popyt na elementy z żebra zapewnia rynkowi pewne wsparcie. Poszerzająca się, korzystna dla zakładów różnica cenowa na rynku wieprzowiny oraz rosnący ubój wskazują na nieznaczną poprawę perspektyw dla nabywców składników paszowych pochodzenia wieprzowego.
 archerfinancials.comChris Lehner5 lis 2026
| DOTYCZY | 1d | 5d | 20d |
|---|---|---|---|
| Bydło żywe◆neutralny | −0,8% | — | — |
| Tuczniki (Lean Hogs)◆neutralny | −3,0% | — | — |
Za mało porównywalnych wydarzeń z przeszłości, by przeprowadzić analizę historyczną.
Ruchy benchmarku każdego towaru od ostatniego zamknięcia przed wydarzeniem. Odczyty historyczne łączą przeszłe wydarzenia tego samego rodzaju; opisują, co się stało, a nie co się stanie. Nie jest to porada inwestycyjna.
