Ładowanie…
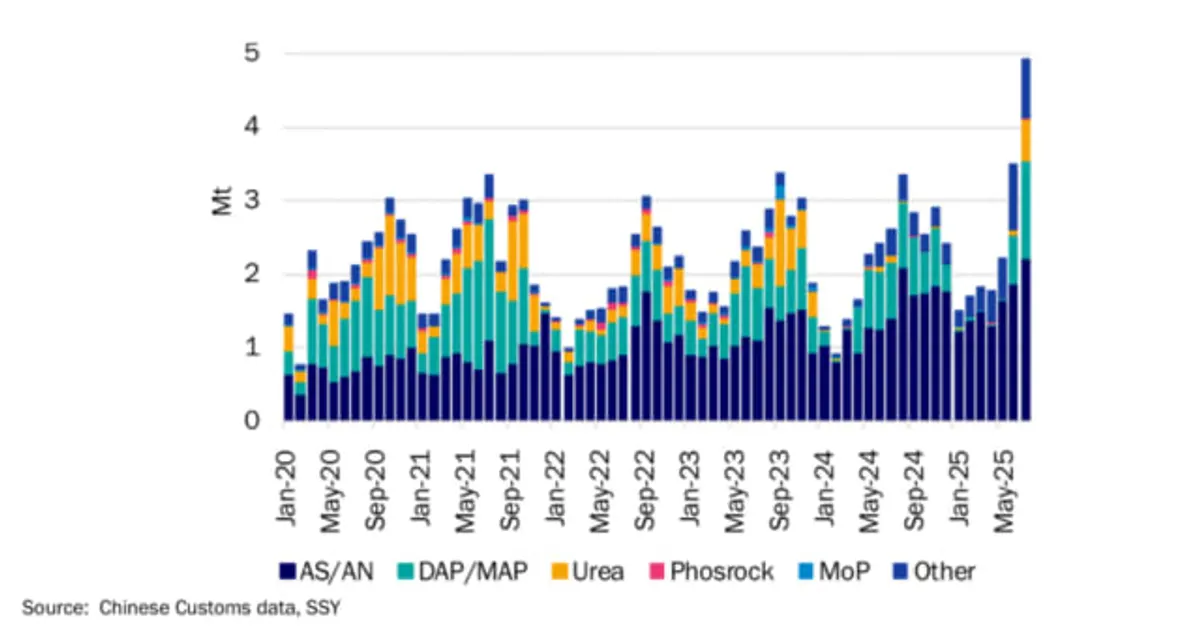
Fertiliser prices have reached multi-year highs, with China halting exports to India and Chinese fertiliser shipments in July hitting decade-high levels. US NOLA urea peaked at $455/st in May before easing to $400/st in September, and DAP and potash prices were sharply higher year-on-year.
Chinese DAP/MAP exports restarted in June, with July volumes at a three-year high of 1.3 Mt.
Chinese export policy and Middle East gas outages are the key swing factors for nitrogen and phosphate prices. Higher fertilizer costs raise the production cost of feed grains and oilseeds, and cumulative Chinese phosphate exports remain well below last year.
 ssyglobal.comSSY23 wrz 2025
Po 23 wcześniejszych Wydarzenia typu neutralny: handel Mocznik wzrósł medianowo o 0,0% w ciągu 5 sesji (48% wyżej; środkowa połowa od -1,1% do +1,0%), a o +2,8% w ciągu 20.
Po 193 wcześniejszych Wydarzenia typu wzrostowy: handel DAP wzrósł medianowo o +0,4% w ciągu 5 sesji (54% wyżej; środkowa połowa od -0,3% do +1,8%), a o +1,9% w ciągu 20.
Za mało porównywalnych wydarzeń z przeszłości, by przeprowadzić analizę historyczną.
Ruchy benchmarku każdego towaru od ostatniego zamknięcia przed wydarzeniem. Odczyty historyczne łączą przeszłe wydarzenia tego samego rodzaju; opisują, co się stało, a nie co się stanie. Nie jest to porada inwestycyjna.
