Ładowanie…
 FEEDSOFTAIFEEDSOFTAI
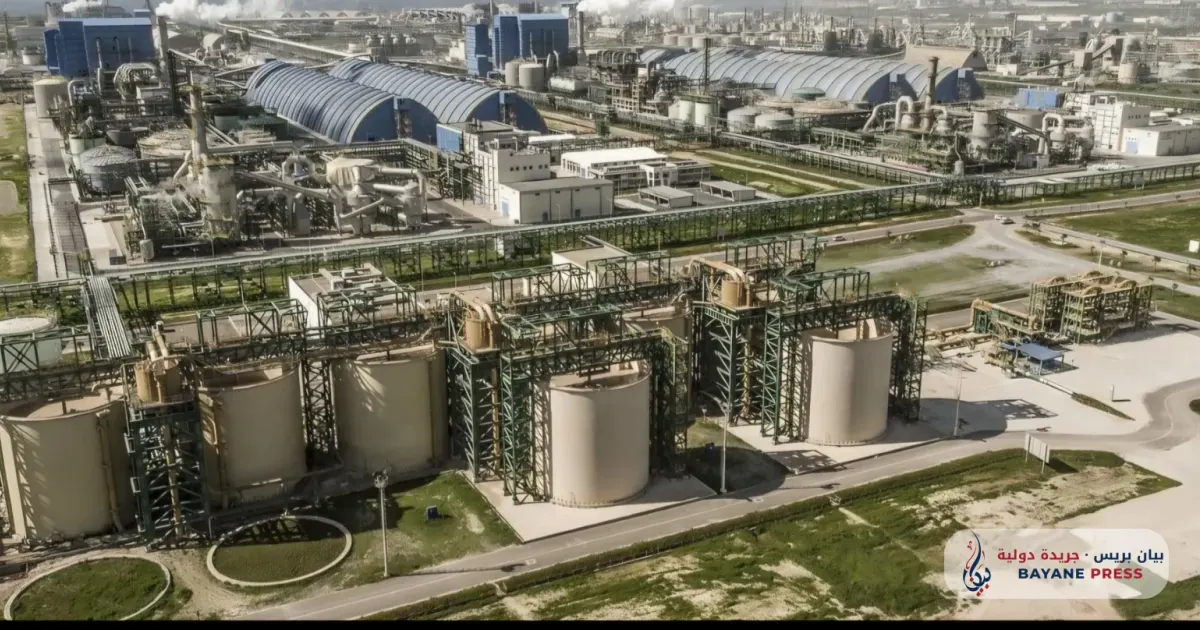
S&P Global Ratings potwierdziła rating OCP Group na poziomie BBB- z perspektywą stabilną w raporcie opublikowanym 19 listopada 2026 r. Grupa obniżyła nakłady inwestycyjne na 2026 r. do 22,7 mld dirhamów ze średnio 35 mld i pozyskała 20 mld dirhamów finansowania hybrydowego.
S&P oczekuje, że relacja środków z działalności operacyjnej do skorygowanego zadłużenia poprawi się od 2027 r.
Niższe nakłady inwestycyjne i korzystanie z finansowania hybrydowego wskazują, że OCP utrzyma moce produkcyjne, co ogranicza ryzyko gwałtownego spadku podaży fosforanów. Perspektywa ratingu ma niewielki bezpośredni wpływ na ceny nawozów.
 bayanepress.comB By bayane press21 lis 2026
Za mało porównywalnych wydarzeń z przeszłości, by przeprowadzić analizę historyczną.
Ruchy benchmarku każdego towaru od ostatniego zamknięcia przed wydarzeniem. Odczyty historyczne łączą przeszłe wydarzenia tego samego rodzaju; opisują, co się stało, a nie co się stanie. Nie jest to porada inwestycyjna.