Ładowanie…
 FEEDSOFTAIFEEDSOFTAI
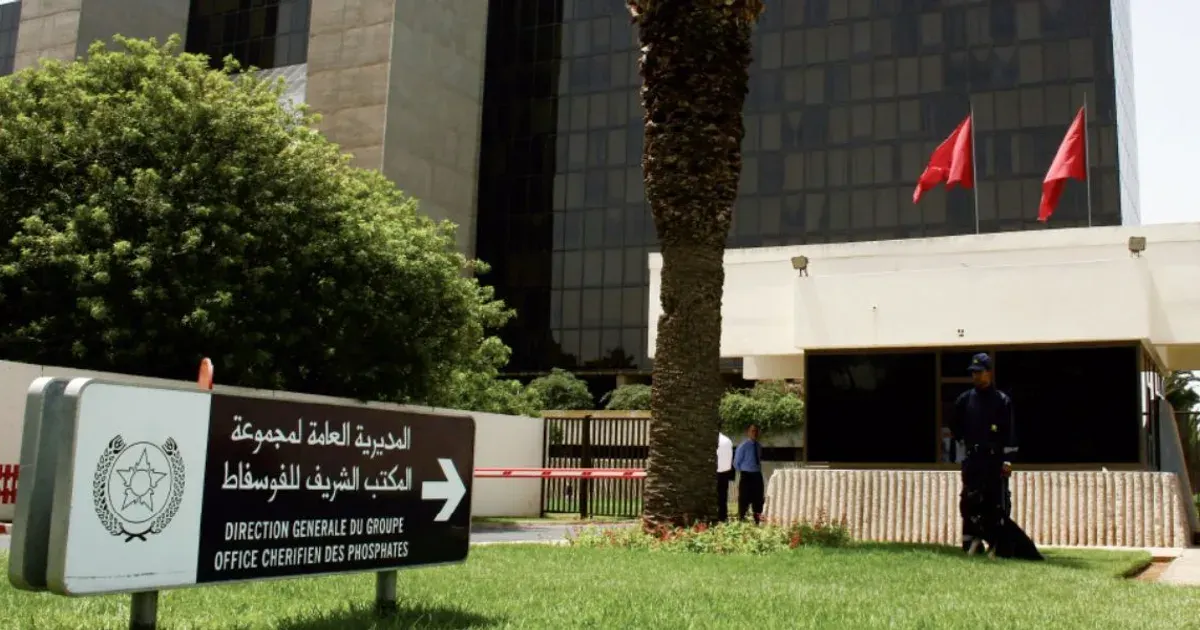
S&P Global Ratings potwierdził rating kredytowy emitenta OCP S.A. na poziomie BBB- z perspektywą stabilną, wskazując na marżę skorygowanej EBITDA w wysokości 15% w 2026 r., gdy koszty siarki przekroczyły 1 050 USD za tonę. Agencja prognozuje wzrost przychodów o 5-6% w 2026 r. dzięki wyższym cenom uzyskiwanym przez spółkę, a skorygowany wskaźnik zadłużenia do EBITDA osiągnie szczyt na poziomie 7,6x, po czym zacznie się poprawiać.
OCP planuje obniżyć nakłady inwestycyjne do 22,7 mld dirhamów i zrezygnować z dywidendy za 2027 r.
Zakłócenia dostaw siarki spowodowane konfliktem na Bliskim Wschodzie gwałtownie podniosły koszty produkcji fosforanów, wspierając ceny nawozów fosforowych, podczas gdy słaba siła nabywcza rolników ogranicza popyt. Nabywcy pasz mogą odczuć wzrost kosztów DAP/MAP i fosforanowych surowców.
 archyde.comNewsroom20 lis 2026
Za mało porównywalnych wydarzeń z przeszłości, by przeprowadzić analizę historyczną.
Ruchy benchmarku każdego towaru od ostatniego zamknięcia przed wydarzeniem. Odczyty historyczne łączą przeszłe wydarzenia tego samego rodzaju; opisują, co się stało, a nie co się stanie. Nie jest to porada inwestycyjna.