Ładowanie…
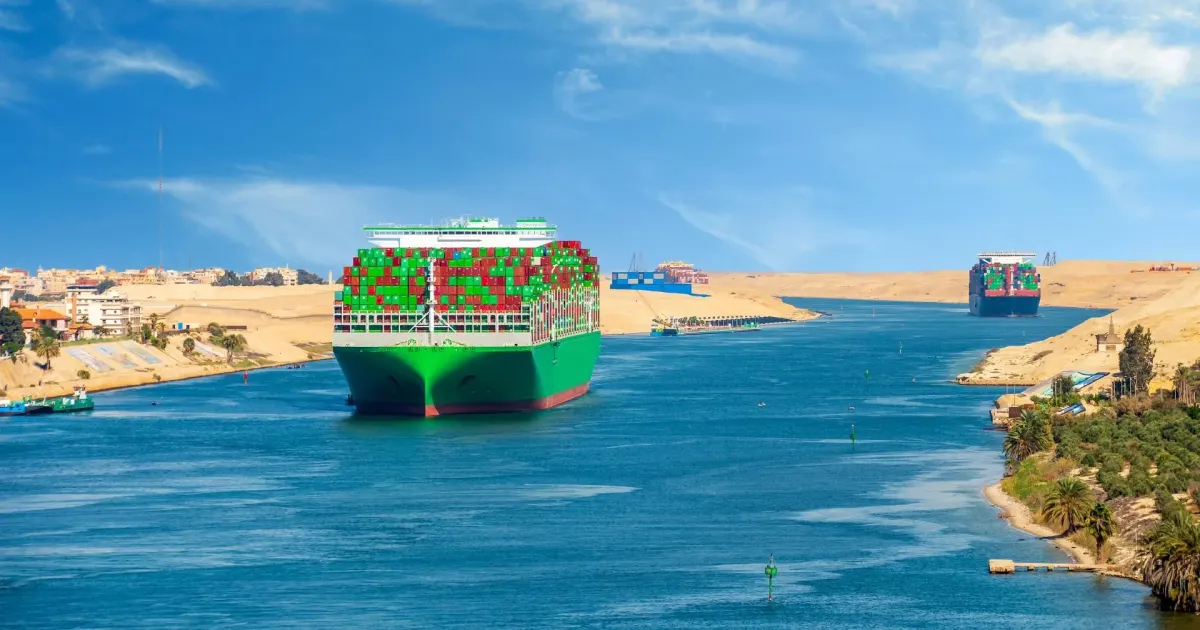
Coraz więcej serwisów kontenerowych między Azją a Europą wraca na krótszą trasę przez Kanał Sueski. Serwisy obsługujące kierunki śródziemnomorskie są na tym etapie bardziej zaawansowane niż te do Europy Północnej.
Obecnie szacuje się, że udział zdolności przewozowych kierowanych przez Suez wynosi około 90% w przypadku połączeń z Azji i do Azji z regionem Morza Śródziemnego, 60–65% w przypadku połączeń z Azji i do Azji z Europą ogółem oraz 45–50% w przypadku połączeń z Azji i do Azji z Europą Północną.
Krótsze trasy uwalniają efektywną zdolność przewozową statków, zwiększając podaż na rynku frachtu kontenerowego i mogąc złagodzić presję na stawki. W przypadku dostaw produktów rolnych na pasze niepewność dotycząca trasy wpływa na czas tranzytu i okna odbioru, a nie bezpośrednio na ceny surowców.
 kuehne-nagel.com18 lis 2026
Za mało porównywalnych wydarzeń z przeszłości, by przeprowadzić analizę historyczną.
Ruchy benchmarku każdego towaru od ostatniego zamknięcia przed wydarzeniem. Odczyty historyczne łączą przeszłe wydarzenia tego samego rodzaju; opisują, co się stało, a nie co się stanie. Nie jest to porada inwestycyjna.
