Laden…
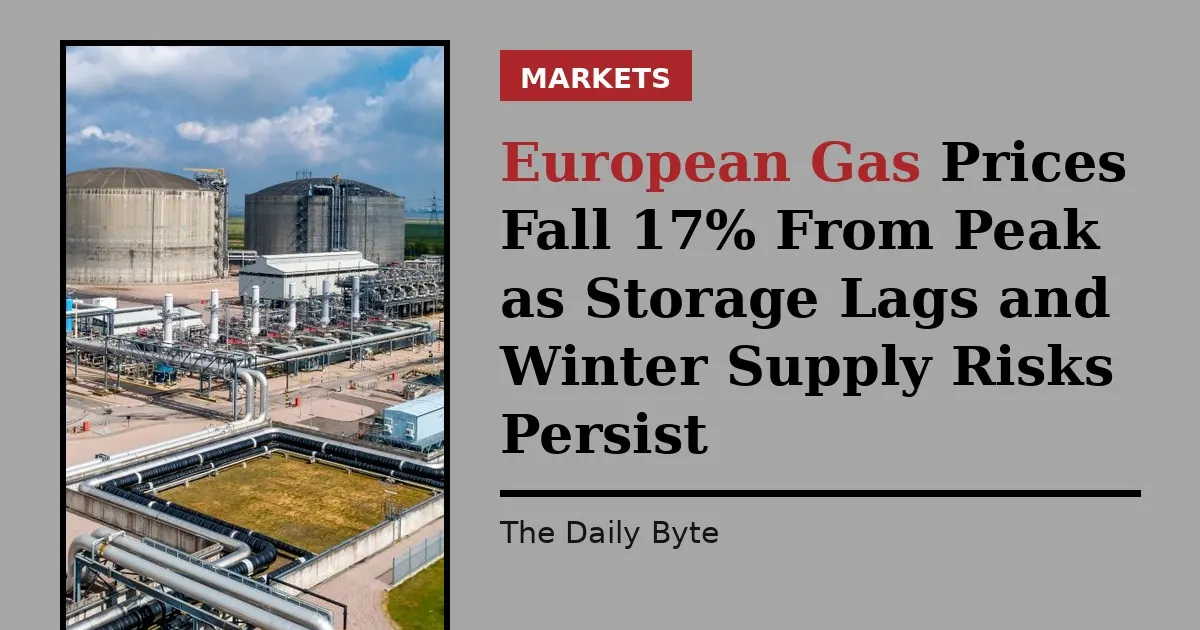
De Europese gasreferentieprijzen zijn ongeveer 17% teruggevallen ten opzichte van hun piek eind oktober; de TTF daalde op 5 november naar €86.36/MWh. De EU-opslag was voor 74.3% gevuld, onder het seizoensgemiddelde over vijf jaar van circa 90%.
De LNG-invoer in oktober bedroeg 84% van het vooroorlogse gemiddelde en QatarEnergy verlengde de overmachtssituatie tot ten minste december.
Diplomatieke hoop heeft de prijspremie verkleind, maar beperkte LNG-aanvoer en lage opslagvoorraden maken Europa kwetsbaar voor nieuwe aanbodverstoringen nu de wintervraag toeneemt. De onderliggende krapte in het aanbod ondersteunt de prijzen ondanks de recente daling.
 dailybyte.pkThe Daily Byte7 nov 2026
| BETREFT | 1d | 5d | 20d |
|---|---|---|---|
| Aardgas▲opwaarts | +0,5% | — | — |
Na 136 eerdere opwaarts geopolitiek-gebeurtenissen bewoog Aardgas zich mediaan +2,7% over 5 sessies (63% hoger; middelste helft -1,8% tot +8,8%), en +4,0% over 20.
Bewegingen van de benchmark van elke grondstof sinds de laatste slotkoers vóór de gebeurtenis. Historische waarden bundelen eerdere gebeurtenissen van hetzelfde soort; ze beschrijven wat er gebeurde, niet wat zal gebeuren. Geen beleggingsadvies.
