Laden…
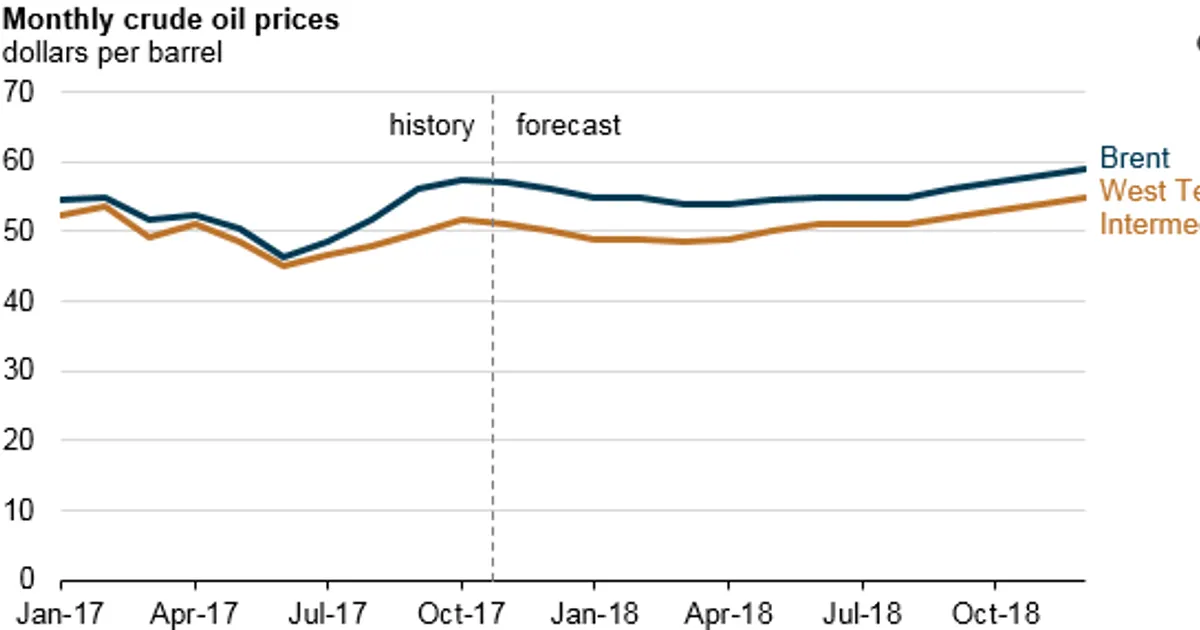
The EIA's November outlook forecasts the Brent-WTI spread at $6 per barrel through the first quarter of 2018, narrowing to $4 in the second half of 2018. The wider spread reflects transport bottlenecks moving crude from Cushing and the Permian basin to the U.S. Gulf Coast.
WTI averaged $6 below Brent in September and October.
Pipeline constraints keep inland U.S. crude discounted to Brent, which weighs on WTI-linked prices while Brent stays firmer. The effect on feed markets is indirect, through energy and biofuel input costs.
 eia.govU.S. Energy Information Administration (EIA) (.gov)1 dec 2017
Na 19 eerdere neerwaarts logistiek-gebeurtenissen bewoog Ruwe olie (WTI) zich mediaan -1,5% over 5 sessies (37% hoger; middelste helft -6,6% tot +2,3%), en +5,3% over 20.
Na 22 eerdere opwaarts logistiek-gebeurtenissen bewoog Ruwe olie (Brent) zich mediaan -0,7% over 5 sessies (45% hoger; middelste helft -5,7% tot +4,5%), en -1,2% over 20.
Bewegingen van de benchmark van elke grondstof sinds de laatste slotkoers vóór de gebeurtenis. Historische waarden bundelen eerdere gebeurtenissen van hetzelfde soort; ze beschrijven wat er gebeurde, niet wat zal gebeuren. Geen beleggingsadvies.
