Laden…
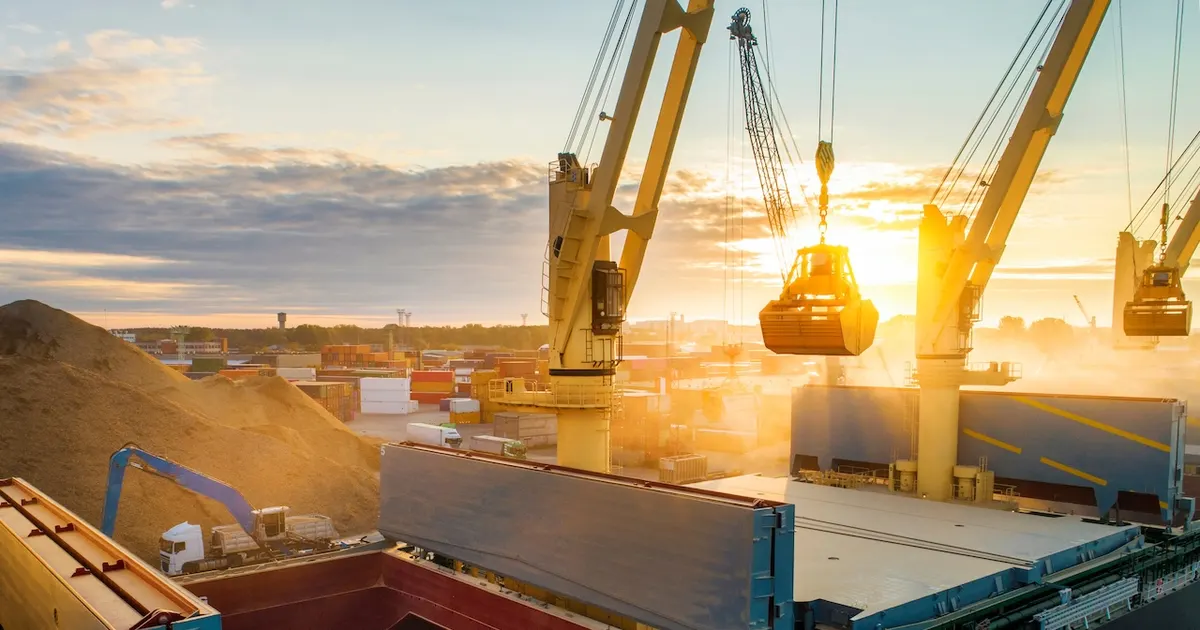
In oktober 2026 hebben weinig Russische graanzendingen de Zwarte Zee verlaten, terwijl Oekraïense export gedempt blijft en afhankelijk is van Donauhavens. Russische tarwe wordt omgeleid naar Baltische havens zoals Vysotsk en Ust-Luga, al is hun maandelijkse capaciteit beperkt.
Kpler schat de Russische tarве-export 2026-27 op 37 Mt en ziet mogelijk meer eindvoorraden maïs in de US dan de USDA.
Verlies van capaciteit in de Zwarte Zee houdt de levering van Russische en Oekraïense tarwe en maïs duur, wat de wereldprijzen voor tarwe en maïs ondersteunt, terwijl hogere vrachttarieven en een sterkere exportoutlook voor sojabonen en maïs uit de US de concurrentiepositie van Amerikaanse herkomst drukken.
 kpler.comIshan Bhanu Lead Agricultural Commodities Analyst27 okt 2026
Na 283 eerdere opwaarts logistiek-gebeurtenissen bewoog Tarwe (SRW) zich mediaan -0,2% over 5 sessies (46% hoger; middelste helft -1,4% tot +1,3%), en -0,1% over 20.
Na 284 eerdere neutraal logistiek-gebeurtenissen bewoog Maïs zich mediaan -0,0% over 5 sessies (49% hoger; middelste helft -1,3% tot +1,4%), en -0,2% over 20.
Na 230 eerdere neutraal logistiek-gebeurtenissen bewoog Sojabonen zich mediaan +0,4% over 5 sessies (55% hoger; middelste helft -1,4% tot +2,0%), en +0,1% over 20.
Nog niet genoeg vergelijkbare eerdere gebeurtenissen voor een historische analyse.
Bewegingen van de benchmark van elke grondstof sinds de laatste slotkoers vóór de gebeurtenis. Historische waarden bundelen eerdere gebeurtenissen van hetzelfde soort; ze beschrijven wat er gebeurde, niet wat zal gebeuren. Geen beleggingsadvies.
