Laden…
 FEEDSOFTAIFEEDSOFTAI
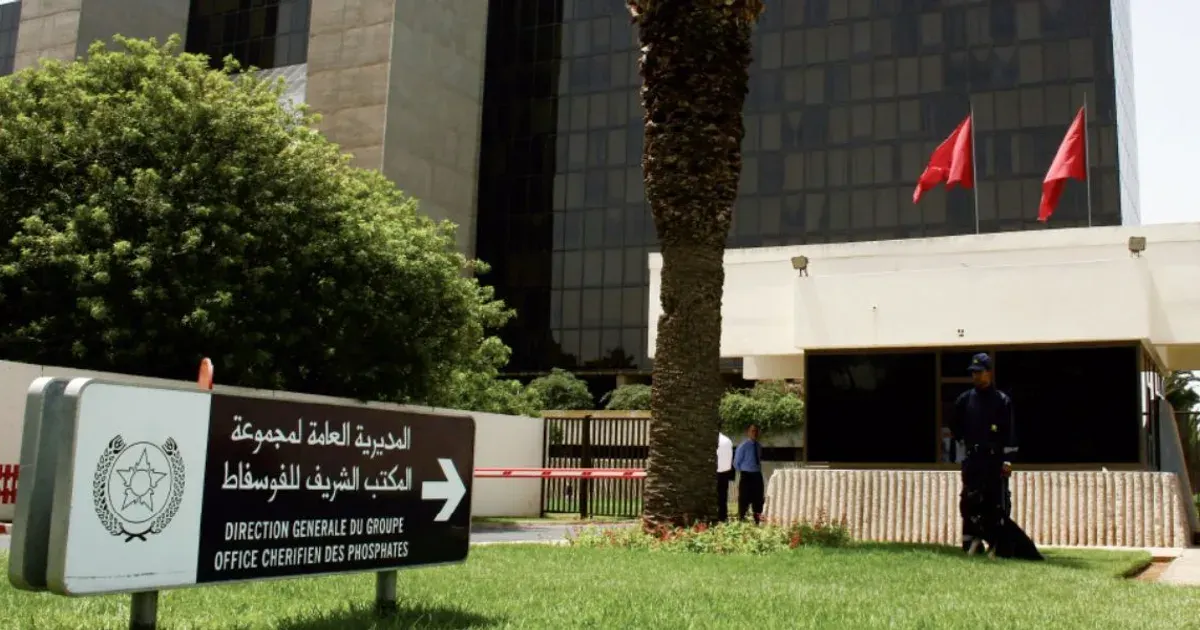
S&P Global Ratings bevestigde de BBB--kredietrating van OCP S.A. als emittent met stabiele vooruitzichten. Daarbij wees het op een aangepaste EBITDA-marge van 15% in 2026, terwijl de zwavelkosten opliepen tot meer dan USD 1.050 per ton.
Het bureau voorziet in 2026 een omzetgroei van 5-6% dankzij hogere gerealiseerde prijzen, terwijl de aangepaste schuld/EBITDA-ratio piekt op 7,6x voordat deze zich herstelt. OCP is van plan de capex te verlagen tot 22,7 miljard dirham en het dividend over 2027 te schrappen.
Verstoringen van de zwavelvoorziening door het conflict in het Midden-Oosten hebben de productiekosten van fosfaat sterk opgedreven. Dat ondersteunt de prijzen van fosfaatmeststoffen, terwijl de beperkte koopkracht van boeren de vraag afremt. Kopers van diervoeder kunnen te maken krijgen met hogere kosten voor DAP/MAP en fosfaatgrondstoffen.
 archyde.comNewsroom20 nov 2026
Nog niet genoeg vergelijkbare eerdere gebeurtenissen voor een historische analyse.
Bewegingen van de benchmark van elke grondstof sinds de laatste slotkoers vóór de gebeurtenis. Historische waarden bundelen eerdere gebeurtenissen van hetzelfde soort; ze beschrijven wat er gebeurde, niet wat zal gebeuren. Geen beleggingsadvies.