読み込み中…
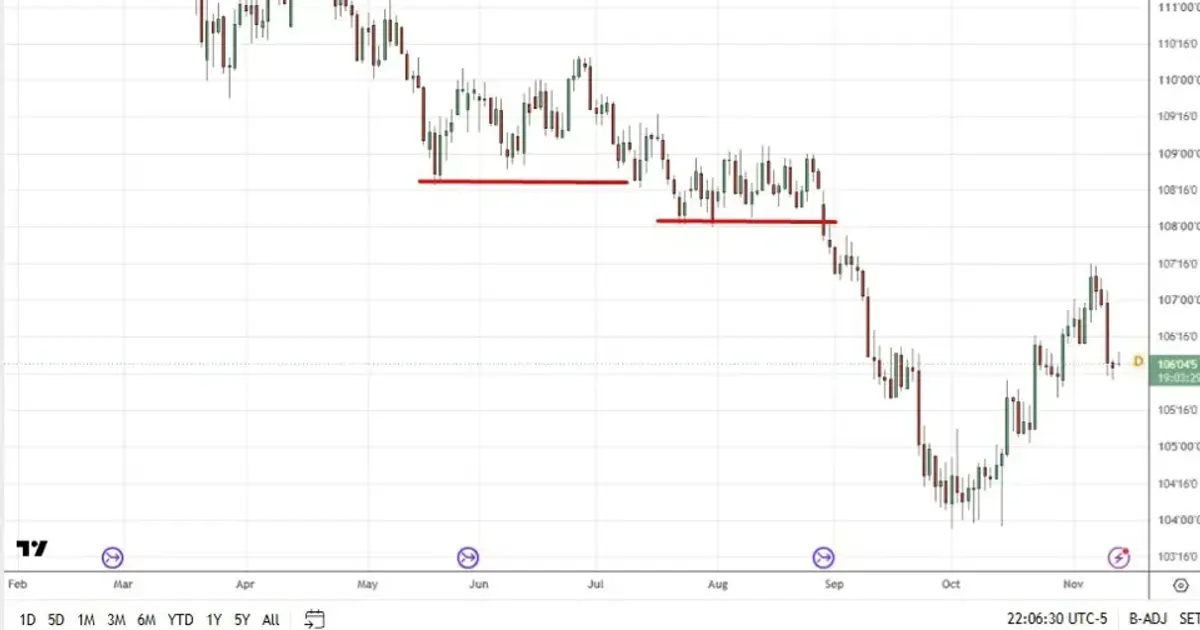
CBAの金利ストラテジスト、Jack Chambers氏は、10月のCPIが予想を上回ったことやFedのタカ派的な発言を受け、米国債利回りにはまだ上昇余地があると述べた。原油価格の下落により、今後数週間は上昇が一服する可能性があるとも指摘する。同氏は、成長期待とFedの利上げ観測が10年債利回りを5%前後かそれ以上へ押し上げると見ている。
長期金利の上昇はドルを支え、農業資材や貿易の資金調達コストを押し上げるため、ドル建ての飼料価格の重しになり得る。原油が重要な変動要因であり、原油安が続けばインフレ懸念が和らぎ、利回りの上昇を抑える可能性がある。
 investinglive.comEamonn Sheridan2026/11/12
過去の強気なマクロイベント2,356件の後、米ドル指数(広範) は5営業日で中央値 +0.2% 動き(60% が上昇。中央50%は -0.3% から +0.7%)、20営業日では +0.4% 動きました。
イベント直前の終値からの各商品ベンチマークの動き。過去の傾向は同種の過去イベントをまとめたものであり、起きたことを示すもので、今後を示すものではありません。投資助言ではありません。
