読み込み中…
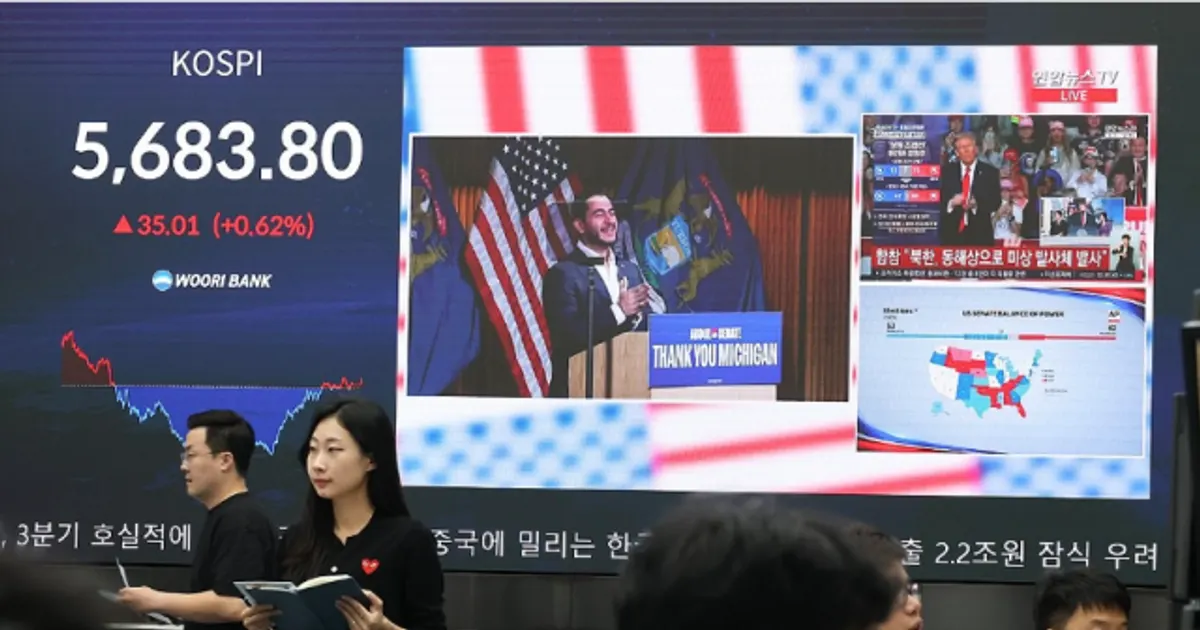
民主党が議会の上下両院で主導権を握った後、米国債利回りとドルは下落し、供給リスクの緩和期待を背景に原油も下押し圧力を受けた。記事によると、米国の利回り低下と原油安は韓国のインフレや為替圧力を和らげる可能性がある一方、国内の力強い成長とインフレが続いているため、金利判断には慎重さが求められる。
原油安は飼料サプライチェーン全体のエネルギー費や運賃を抑え、ウォン高は輸入原料のコストを引き下げる可能性がある。地政学的な供給懸念が再燃したり、韓国銀行の金利見通しが変化したりすれば、こうした圧力は和らぐ可能性がある。
 ddaily.co.kr이호연 기자2026/11/08
| 影響を受ける銘柄 | 1d | 5d | 20d |
|---|---|---|---|
| 原油(WTI)▼弱気 | −4.3% | — | — |
| 原油(ブレント)▼弱気 | −6.4% | — | — |
| 米ドル指数(広範)▼弱気 | — | — | — |
| 韓国ウォン(1 USDあたりKRW)▼弱気 | — | — | — |
過去の弱気なマクロイベント588件の後、原油(WTI) は5営業日で中央値 -2.0% 動き(39% が上昇。中央50%は -5.7% から +2.7%)、20営業日では -0.5% 動きました。
イベント直前の終値からの各商品ベンチマークの動き。過去の傾向は同種の過去イベントをまとめたものであり、起きたことを示すもので、今後を示すものではありません。投資助言ではありません。
