Caricamento…
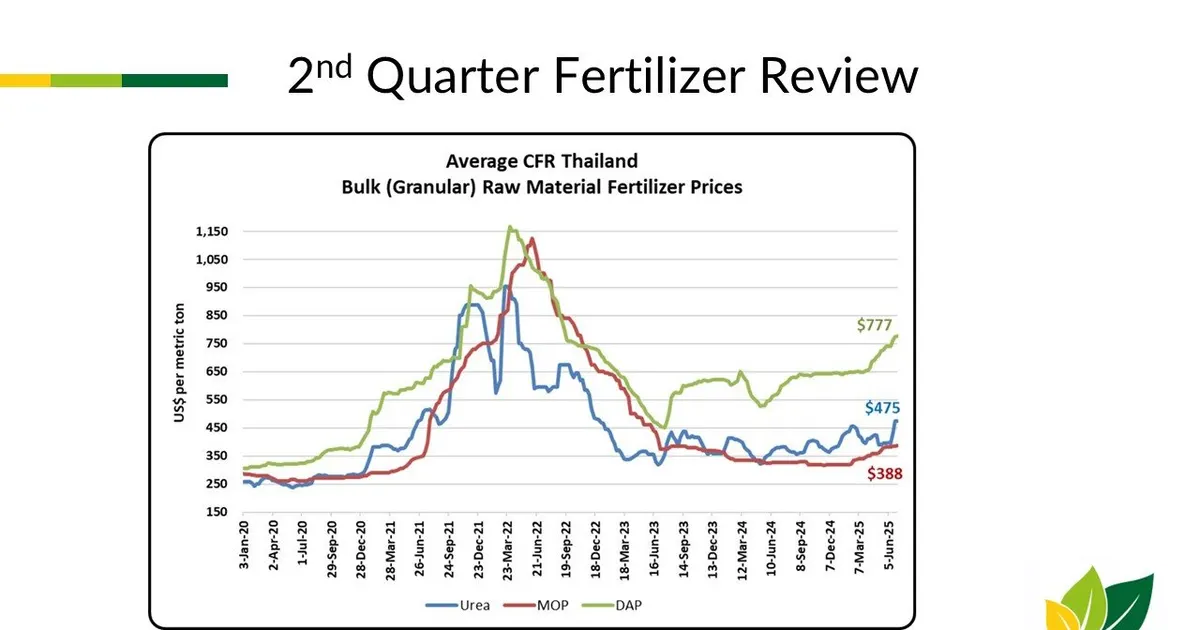
A Q2 2025 fertilizer review cites the Israel-Iran conflict and Strait of Hormuz risk, Egyptian urea output disruptions from LNG shortages, and EU tariffs on Russian and Belarusian fertilizers. It reports urea prices up 16%, DAP up 19%, and MOP up 11% in the quarter.
Supply risks in the Gulf and Egypt, plus new EU tariffs, are tightening nitrogen and phosphate availability. Higher fertilizer prices raise farmers' input costs and can shift feed grain planting and margins.
 chewachem.comMark Leonard11 lug 2025
Dopo 205 eventi geopolitica rialzista passati, Urea si è mosso in mediana di +0,4% in 5 sedute (53% in rialzo; metà centrale da -2,1% a +3,0%), e di -0,4% in 20.
Dopo 114 eventi geopolitica rialzista passati, DAP si è mosso in mediana di +0,0% in 5 sedute (50% in rialzo; metà centrale da -0,3% a +1,2%), e di +0,3% in 20.
Ancora troppi pochi eventi passati comparabili per una lettura storica.
Variazioni del benchmark di ciascuna materia prima rispetto all'ultima chiusura prima dell'evento. Le letture storiche raggruppano eventi passati dello stesso tipo; descrivono ciò che è accaduto, non ciò che accadrà. Non è consulenza di investimento.
