Caricamento…
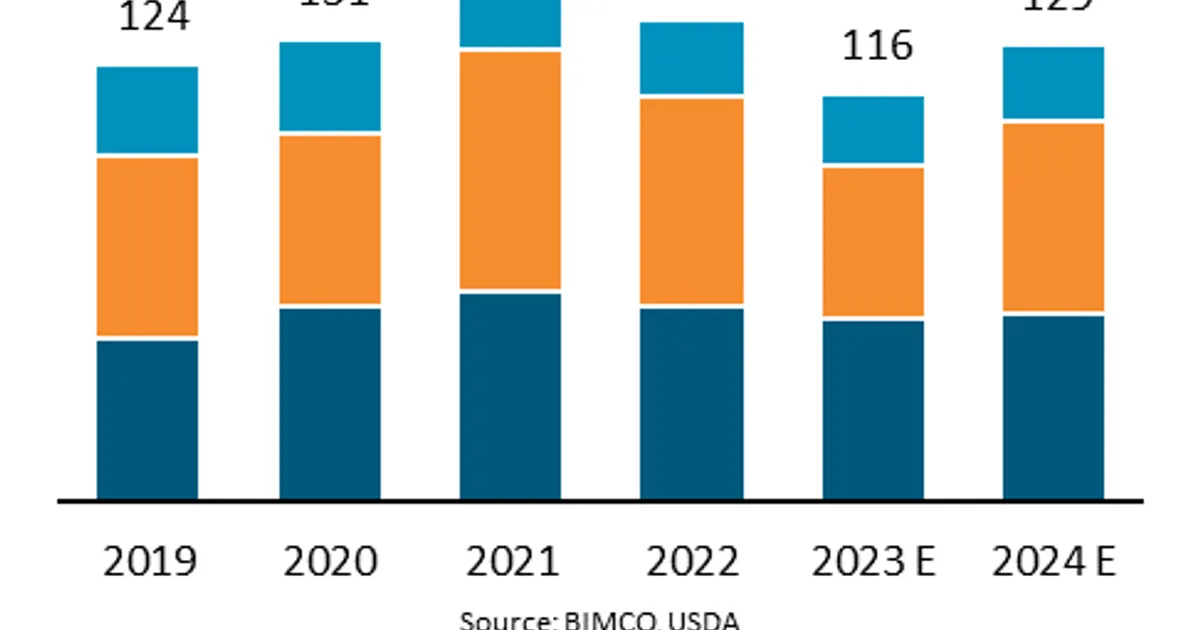
BIMCO reports that US soybean, maize and wheat exports could fall 15% in 2023 after drought cut 2022 harvests, with a recovery expected from Q4 as the US maize harvest comes in. Global grain shipments are estimated down 4% y/y in the first seven months of 2023, and Panamax earnings are at their weakest July since 2016.
Lower US export volumes and weak grain shipments keep Panamax freight rates depressed, while Brazilian maize and soybean exports partly offset the gap. Lower US grain availability for export is mildly supportive for competing origins' prices.
 ilnautilus.itRedazione20 lug 2023
Dopo 729 eventi commercio rialzista passati, Mais si è mosso in mediana di +0,4% in 5 sedute (56% in rialzo; metà centrale da -1,1% a +1,8%), e di +0,5% in 20.
Dopo 696 eventi commercio rialzista passati, Soia si è mosso in mediana di +0,3% in 5 sedute (54% in rialzo; metà centrale da -1,3% a +1,9%), e di +0,7% in 20.
Dopo 431 eventi commercio rialzista passati, Frumento (SRW) si è mosso in mediana di +0,0% in 5 sedute (50% in rialzo; metà centrale da -1,3% a +2,1%), e di +0,5% in 20.
Ancora troppi pochi eventi passati comparabili per una lettura storica.
Variazioni del benchmark di ciascuna materia prima rispetto all'ultima chiusura prima dell'evento. Le letture storiche raggruppano eventi passati dello stesso tipo; descrivono ciò che è accaduto, non ciò che accadrà. Non è consulenza di investimento.
