Caricamento…
 FEEDSOFTAIFEEDSOFTAI
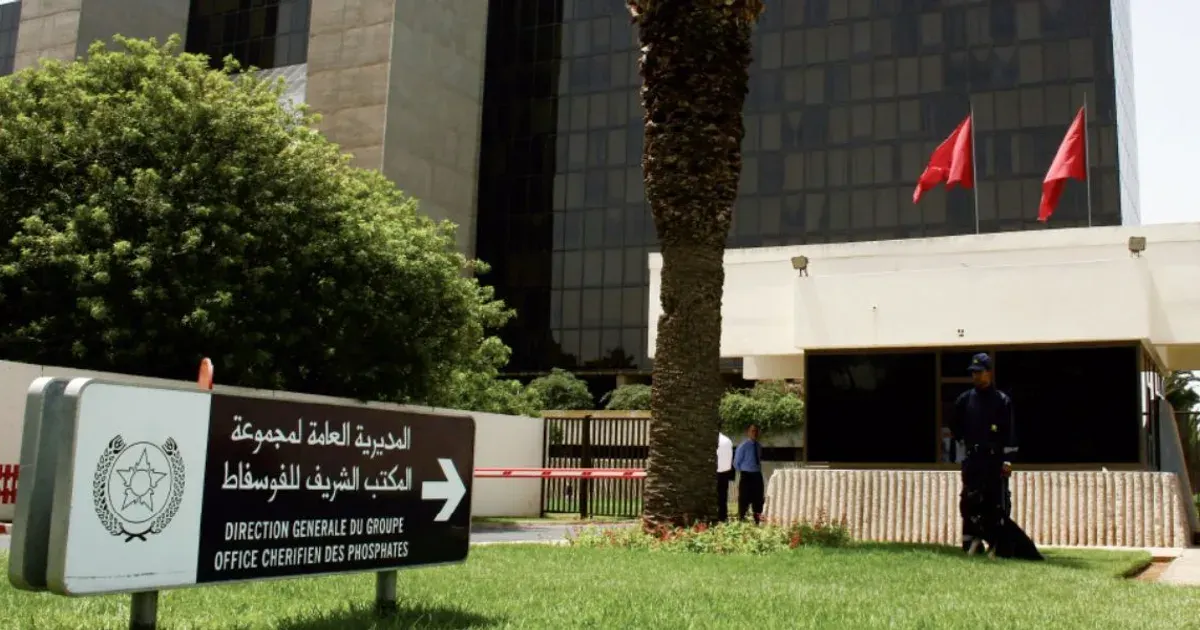
S&P Global Ratings ha confermato il rating di credito dell’emittente BBB- di OCP S.A. con outlook stabile, indicando un margine EBITDA rettificato del 15% nel 2026, mentre i costi dello zolfo hanno superato 1.050 USD per tonnellata. L’agenzia prevede una crescita dei ricavi del 5-6% nel 2026 grazie a prezzi realizzati più elevati, mentre il rapporto debito rettificato/EBITDA raggiunge un picco di 7,6x prima di recuperare.
OCP prevede di ridurre il capex a 22,7 miliardi di dirham e di annullare il dividendo del 2027.
Le interruzioni delle forniture di zolfo dovute al conflitto in Medio Oriente hanno fatto salire nettamente i costi di produzione dei fosfati, sostenendo i prezzi dei fertilizzanti fosfatici, mentre il basso potere d’acquisto degli agricoltori limita la domanda. Gli acquirenti di mangimi potrebbero dover affrontare costi più elevati per DAP/MAP e input fosfatici.
 archyde.comNewsroom20 nov 2026
Ancora troppi pochi eventi passati comparabili per una lettura storica.
Variazioni del benchmark di ciascuna materia prima rispetto all'ultima chiusura prima dell'evento. Le letture storiche raggruppano eventi passati dello stesso tipo; descrivono ciò che è accaduto, non ciò che accadrà. Non è consulenza di investimento.